Comprar um imóvel abaixo do valor de mercado na Flórida pode abrir dois caminhos bem diferentes: reformar e revender com lucro ou manter o ativo para receber aluguel em dólar. Na comparação entre flip imobiliário versus aluguel nos EUA, a melhor escolha não depende apenas da rentabilidade projetada. Ela depende do prazo do seu capital, do nível de risco que você aceita, da condição do imóvel e, principalmente, da qualidade da execução.
Para o investidor brasileiro, o ponto decisivo costuma ser simples: você quer acelerar a geração de lucro em uma operação pontual ou construir renda recorrente e patrimônio no mercado americano? As duas estratégias podem funcionar. O erro é tratar imóveis de leilão e foreclosure como produtos padronizados, sem analisar custos, documentação, liquidez e demanda local.
O que muda entre flip e aluguel nos Estados Unidos
O flip imobiliário consiste em adquirir um imóvel com desconto, corrigir problemas que reduzem seu valor percebido e revendê-lo em um prazo curto. O lucro vem da diferença entre o preço de compra, os custos totais da operação e o valor de venda final. Em mercados com demanda ativa, uma compra bem estruturada pode transformar capital parado em resultado em poucos meses.
Já a estratégia de aluguel busca manter o imóvel na carteira. O investidor recebe uma renda mensal, paga os custos do ativo e preserva a possibilidade de valorização ao longo do tempo. É uma tese patrimonial, com foco em fluxo de caixa, exposição ao dólar e crescimento gradual do patrimônio.
Como o flip gera retorno
No flip, o preço de entrada é o principal motor do lucro. Comprar abaixo do valor de mercado não basta: é preciso estimar com precisão o custo da reforma, impostos, seguro, condomínio quando aplicável, despesas de manutenção, custos de fechamento, comissão de venda e período de carregamento do imóvel.
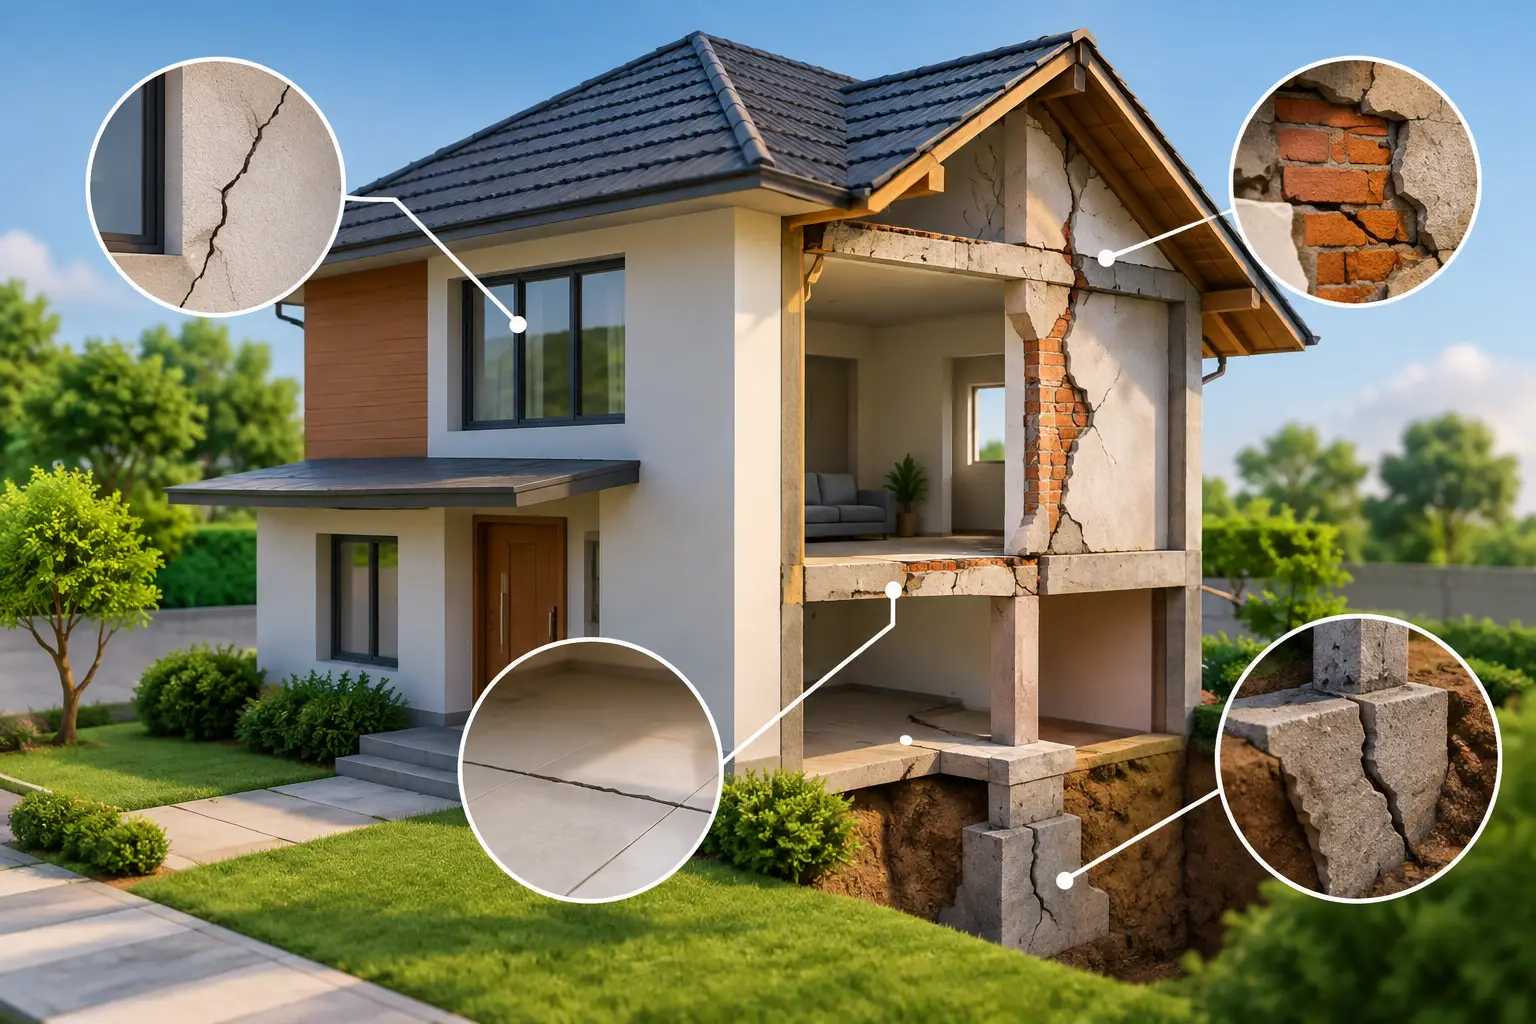
Um imóvel comprado em leilão por US$ 180 mil, com US$ 35 mil em reforma e despesas operacionais, pode ter excelente potencial se o valor realista de venda após a obra for US$ 270 mil. Mas essa margem muda rapidamente se houver uma surpresa estrutural, uma pendência documental ou uma precificação excessivamente otimista na saída.
Por isso, flip não é simplesmente comprar barato e pintar paredes. É uma operação de aquisição, análise técnica, controle de orçamento, gestão de obra e venda. Quanto melhor a curadoria do ativo, maior a chance de preservar a margem planejada.
Como o aluguel constrói patrimônio
No aluguel, a análise se concentra na capacidade do imóvel de gerar receita líquida de forma consistente. O valor anunciado da locação é apenas o começo. É necessário descontar vacância, administração, manutenção, impostos locais, seguro, associação de moradores e eventuais reparos entre inquilinos.
Uma propriedade bem localizada pode entregar fluxo de caixa mensal e ainda se valorizar em dólar. Em contrapartida, o capital fica mais tempo imobilizado. Se o imóvel exigir uma reforma extensa antes de ser alugado ou estiver em uma região com baixa demanda, o retorno pode demorar mais do que o previsto.
Para quem busca uma reserva de renda internacional, o aluguel faz sentido. Para quem prioriza velocidade de giro e lucro por operação, o flip costuma ser mais alinhado. A decisão, porém, deve partir dos números do imóvel específico, não de uma preferência genérica.
Flip imobiliário versus aluguel nos EUA: comparação prática
A primeira diferença está no prazo. Um flip bem conduzido pode ser concluído entre a compra, a reforma e a venda em alguns meses, embora isso varie conforme a obra, a documentação e a velocidade do mercado. O aluguel tende a produzir resultado em ciclos mais longos, mês a mês, com retorno acumulado ao longo dos anos.
A segunda diferença é a previsibilidade. O aluguel pode oferecer receita recorrente, mas está sujeito a vacância, inadimplência, manutenção e mudanças no mercado local. O flip concentra risco e oportunidade em um período menor. Se a compra foi correta e a venda ocorre dentro da expectativa, o ganho pode ser expressivo. Se o orçamento estoura ou a saída atrasa, a rentabilidade sofre imediatamente.
Também há uma diferença operacional relevante para brasileiros. Um imóvel de aluguel exige gestão contínua: seleção de inquilino, contratos, cobranças, manutenção e acompanhamento do ativo. O flip exige uma execução intensa, porém concentrada: vistoria, análise de título, estratégia de lance, obra, precificação e comercialização. Em ambos os casos, atuar com equipe local reduz a exposição a erros que custam caro à distância.
A liquidez merece atenção. Em um flip, o objetivo é vender e liberar capital para a próxima oportunidade. No aluguel, vender antes da hora pode interromper uma renda que estava funcionando bem. Portanto, investidores que desejam reinvestir rapidamente podem preferir operações de revenda. Quem tem horizonte mais longo pode aceitar menor liquidez em troca de receita recorrente.
Quando o flip tende a ser a melhor escolha
O flip ganha força quando existe desconto real na compra e margem suficiente para absorver imprevistos. Isso ocorre com frequência em oportunidades de leilão, foreclosure e imóveis que precisam de reparos, mas estão em regiões com demanda consolidada e boa comparabilidade de vendas.
Ele também pode ser adequado para o investidor que não quer administrar inquilinos, deseja capturar lucro em um prazo menor e pretende reciclar o capital em novas operações. Nesse modelo, a disciplina é indispensável: não se compra pelo entusiasmo de um preço baixo, e sim pela diferença comprovável entre custo total e valor de revenda.
Um bom flip precisa ter saída. Antes de arrematar, é necessário saber quem compraria aquele imóvel depois da reforma, por qual faixa de preço e em quanto tempo. A venda futura deve ser analisada antes da compra, não depois dela.
Quando o aluguel pode ser mais adequado
O aluguel costuma ser mais interessante para quem deseja renda mensal em dólar e aceita manter o imóvel por anos. É uma estratégia coerente quando a região apresenta procura consistente, o valor do aluguel cobre os custos com margem saudável e o imóvel não demanda uma intervenção pesada para entrar em operação.
Também pode fazer sentido após um flip parcial. Em alguns casos, o investidor compra com desconto, realiza uma reforma que melhora a habitabilidade e, em vez de vender, mantém o ativo em carteira. Essa decisão só é eficiente quando a renda líquida projetada justifica abrir mão do lucro imediato de uma venda.
O ponto de atenção é não confundir faturamento com rendimento. Um aluguel bruto aparentemente atraente pode perder força após impostos, seguro, administração e manutenção. A conta que importa é a receita líquida anual em relação ao capital efetivamente empregado.
A análise que protege o capital antes da compra
Em imóveis de leilão, a oportunidade e o risco podem estar no mesmo endereço. Uma arrematação sem análise documental pode envolver pendências, custos inesperados ou limitações de posse. Da mesma forma, uma reforma mal estimada pode consumir a margem que parecia excelente no papel.
Antes de decidir entre revenda ou locação, o investidor precisa validar quatro frentes: condição física do imóvel, situação documental e eventuais ônus, custos completos de aquisição e manutenção, e dados reais de venda ou aluguel na região. Essa análise define se o desconto é uma oportunidade ou apenas a compensação por um problema caro.
A Expert Funds atua justamente nesse ponto crítico: identifica ativos, analisa riscos, conduz a compra e acompanha a operação até a revenda. Para o investidor brasileiro, esse suporte reduz a necessidade de dominar sozinho regras locais, burocracias, fornecedores e etapas que afetam diretamente a rentabilidade.
Perguntas frequentes
Flip imobiliário dá mais lucro que aluguel?
Pode dar, especialmente quando a compra acontece com desconto relevante e a reforma é controlada. Mas o lucro do flip é pontual e depende de uma saída bem executada. O aluguel pode gerar menos lucro imediato, porém oferece potencial de renda recorrente e valorização patrimonial. A melhor alternativa depende do objetivo e dos números do ativo.
É possível começar com imóveis de leilão nos EUA morando no Brasil?
Sim, desde que exista uma estrutura local capaz de analisar o imóvel, verificar documentação, executar a compra e acompanhar a operação. A distância não impede o investimento, mas torna a seleção de parceiros e o controle de processo ainda mais importantes.
Vale a pena manter um imóvel comprado em foreclosure para alugar?
Vale quando o custo total de aquisição, reforma e manutenção permite uma renda líquida atrativa. Se o imóvel tem alto potencial de revenda após melhorias, vender pode ser mais eficiente. A decisão deve comparar o lucro provável da saída com o retorno anual líquido da locação.
O imóvel certo não é aquele que parece barato no leilão. É aquele cuja estratégia de saída já foi calculada, validada e acompanhada por uma operação capaz de transformar desconto em resultado.