Um imóvel anunciado abaixo do valor de mercado pode parecer uma oportunidade óbvia. Nos Estados Unidos, porém, o desconto só se transforma em lucro quando há leitura precisa de preço, documentação, custos de obra e velocidade de saída. É por isso que imóveis distressed atraem investidores experientes: eles podem oferecer margem relevante, mas exigem execução local e controle rigoroso de risco.
Para o investidor brasileiro, esse segmento abre uma forma prática de acessar o mercado americano, especialmente na Flórida, comprando ativos com potencial de valorização e revendendo-os após a regularização ou reforma necessária. A oportunidade não está simplesmente em comprar barato. Está em comprar um ativo cujo custo total ainda permita uma venda competitiva e lucrativa.
O que são imóveis distressed?
Imóveis distressed são propriedades vendidas sob pressão financeira, jurídica ou operacional. Em geral, o proprietário enfrenta inadimplência, o banco retomou o imóvel, há necessidade de venda rápida ou o ativo chegou a um leilão após um processo de foreclosure.
Essa condição pode reduzir o preço de aquisição em comparação a imóveis semelhantes da mesma região. Mas o termo distressed não significa, automaticamente, que o imóvel está deteriorado ou que será comprado por uma fração do valor de mercado. Há propriedades em bom estado com um problema financeiro por trás, assim como há casas aparentemente baratas que carregam reparos caros, pendências de título ou custos que anulam toda a margem.
Nos Estados Unidos, as oportunidades costumam aparecer em modalidades como foreclosure, imóveis retomados por instituições financeiras, vendas diretas de proprietários em dificuldade e leilões judiciais ou de tax deed. Cada modalidade segue regras próprias, prazos específicos e diferentes níveis de risco documental.
Onde está o lucro nos imóveis distressed
A lógica financeira é simples, embora a execução não seja. O investidor busca adquirir o imóvel por um valor que, somado a impostos, custos de fechamento, reforma, manutenção, seguro, despesas de venda e contingências, fique abaixo do preço de revenda realista.
Imagine uma casa comparável a outras negociadas por US$ 350 mil em determinada região da Flórida. Se ela for adquirida por US$ 220 mil, mas demandar US$ 55 mil em obra, US$ 25 mil em custos de carregamento e venda, além de US$ 20 mil para resolver uma pendência de título, o custo total pode alcançar US$ 320 mil. Nesse cenário, a margem existe, mas é muito menor do que o desconto inicial sugeria.
Agora, se a mesma operação tiver custo total de US$ 275 mil e uma revenda conservadora projetada em US$ 350 mil, há espaço mais consistente para lucro. A diferença entre esses dois exemplos é a qualidade da análise antes do lance. O preço de compra chama atenção, mas o resultado é definido pelo custo total e pelo valor de saída comprovável.
Também há um fator de tempo. Capital parado em uma reforma longa ou em uma disputa documental reduz o retorno anualizado da operação. Por isso, investidores profissionais não analisam apenas quanto podem ganhar, mas em quanto tempo conseguem comprar, ajustar, vender e distribuir o resultado.
O processo que separa oportunidade de armadilha
Comprar em um leilão americano sem suporte local pode parecer simples na tela, mas envolve decisões irreversíveis. Em muitos casos, o lance vencedor exige pagamento rápido, não permite inspeção completa e transfere ao comprador a responsabilidade de entender exatamente o que está adquirindo.
Uma operação bem conduzida começa pela seleção de mercado. Não basta haver um imóvel com desconto. É necessário avaliar demanda local, liquidez, perfil dos compradores finais, padrão das casas do entorno e histórico de vendas comparáveis. Uma propriedade barata em uma região com baixa procura pode levar muito tempo para ser revendida.
Em seguida, entra a análise do ativo. Ela considera condição física aparente, metragem, ocupação, zoneamento, impostos, regras da associação de moradores quando aplicável e estimativa de reforma. Quando não há acesso interno antes do leilão, a projeção precisa incorporar uma margem maior para surpresas.
A etapa mais sensível é a investigação documental. Dependendo da modalidade da venda, podem existir liens, débitos tributários, processos, taxas de associação, restrições ou questões de titularidade que afetam a posse e o custo final. Não existe uma resposta única para todos os leilões. Um tax deed, por exemplo, tem dinâmica distinta de uma foreclosure, e tratar ambos como se fossem a mesma oportunidade é um erro caro.
Depois da compra, a operação passa para execução: regularização, desocupação quando necessária, planejamento de obra, contratação de fornecedores, acompanhamento de orçamento, preparação comercial e revenda. A margem prevista precisa sobreviver a cada uma dessas etapas. É justamente nesse ponto que uma gestão ponta a ponta ganha valor para quem investe do Brasil.
Os riscos que precisam entrar na conta
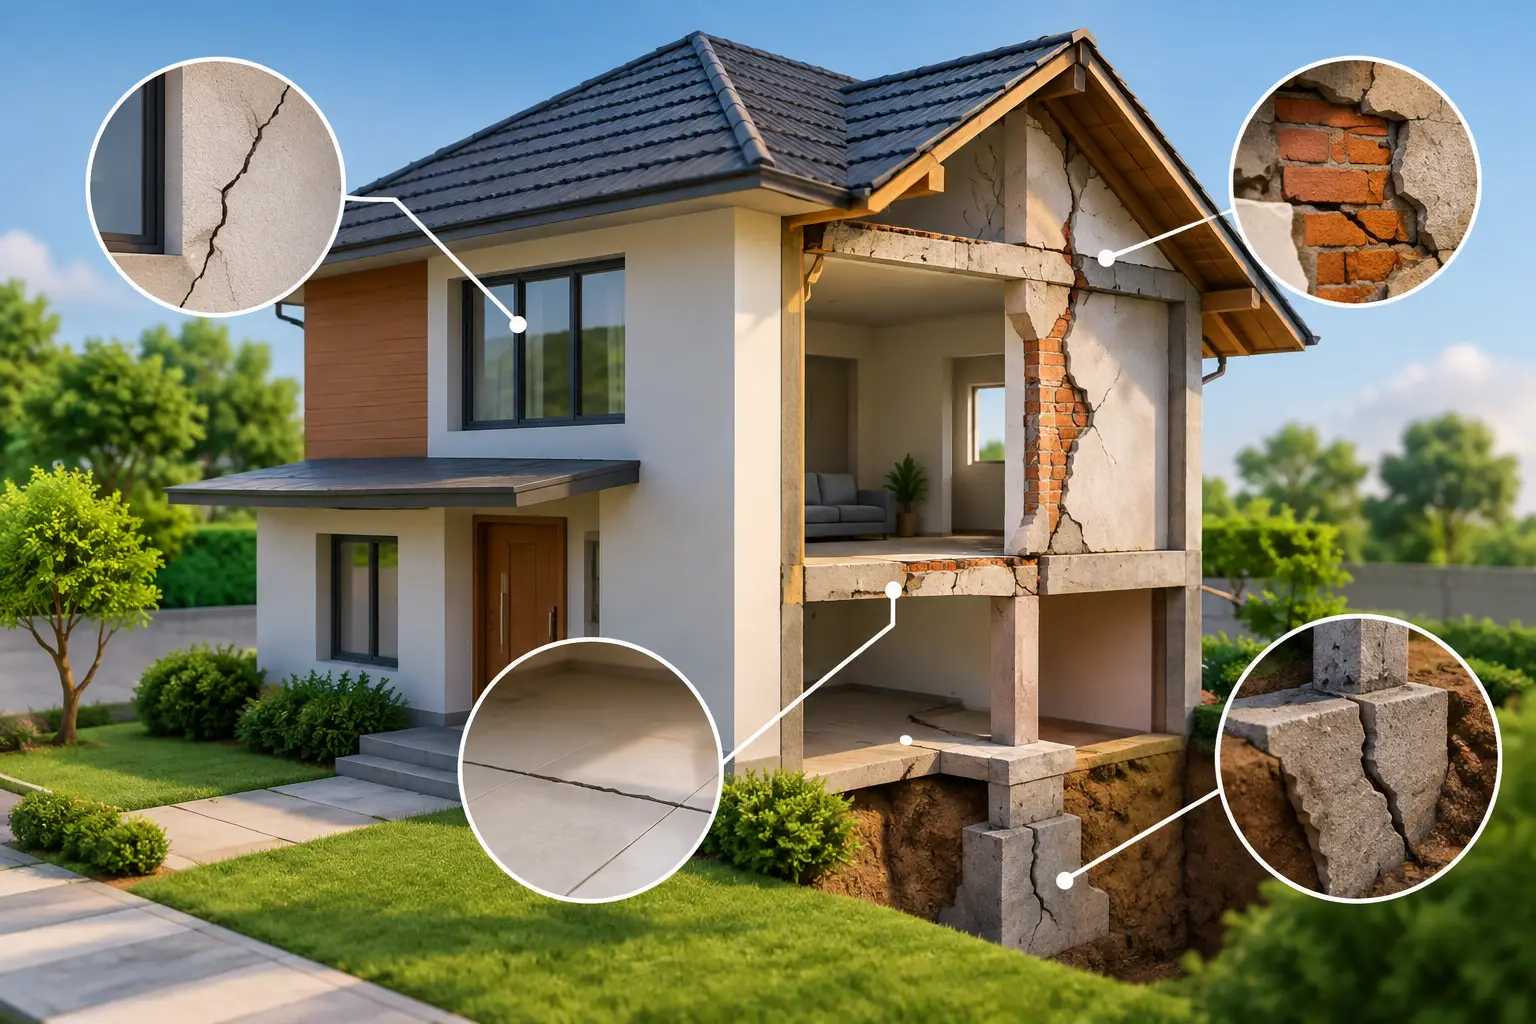
O principal risco é confundir desconto com segurança. Um imóvel pode estar barato porque precisa de reparos estruturais, tem ocupantes, enfrenta restrições legais ou está localizado em uma área onde a revenda será lenta. Nenhum desses fatores inviabiliza uma operação por si só, mas todos precisam estar precificados.
Há ainda o risco cambial para o brasileiro que aporta recursos em reais e investe em dólar. A exposição à moeda forte pode contribuir para a diversificação patrimonial, mas também exige visão de longo prazo e organização financeira. O retorno da operação imobiliária deve ser avaliado em dólares e, depois, compreendido dentro da estratégia patrimonial do investidor no Brasil.
Outro ponto é a expectativa de rentabilidade. Não existe lucro garantido em ativos distressed. O mercado pode mudar, o orçamento de obra pode aumentar e a venda pode levar mais tempo que o projetado. O papel de uma estrutura especializada é reduzir incertezas com análise, processo e acompanhamento, não prometer um resultado que depende de variáveis reais de mercado.
Como avaliar se uma operação faz sentido
Antes de investir, peça clareza sobre o racional financeiro. Uma oportunidade séria deve apresentar preço estimado de aquisição, custos de fechamento, reserva para reforma, despesas de manutenção, prazo projetado, preço de revenda baseado em comparáveis e cenário de contingência.
Vale perguntar como a empresa trata imóveis ocupados, quem verifica o título, como são escolhidos os empreiteiros, qual é a reserva para imprevistos e como funciona a prestação de contas. Transparência não é um detalhe administrativo. Ela permite que o investidor entenda de onde vem a margem e quais premissas podem mudar.
Também é recomendável avaliar a estrutura de alinhamento. Quando a empresa participa do resultado da operação, em vez de depender apenas de uma taxa de entrada, há maior incentivo para proteger a margem, controlar a obra e acelerar uma saída saudável. A Expert Funds atua justamente com curadoria, compra, análise de riscos, gestão operacional e revenda, permitindo que o investidor participe do mercado americano sem ter de conduzir sozinho cada etapa local.
Perguntas frequentes sobre imóveis distressed
Todo imóvel de leilão é um bom negócio?
Não. O leilão é um canal de compra, não uma garantia de margem. Há bons ativos e ativos que devem ser evitados. A diferença está na pesquisa prévia, no limite de lance e na disciplina de não pagar acima do valor calculado.
É possível investir sem morar nos Estados Unidos?
Sim, desde que exista uma estrutura local capaz de executar a operação. O investidor não precisa estar fisicamente presente para acompanhar cada reparo, mas precisa receber informações claras sobre aquisição, custos, avanço da obra e estratégia de saída.
Qual é o melhor tipo de imóvel distressed?
Depende do objetivo, do capital disponível e da tolerância a risco. Imóveis que precisam apenas de atualização estética tendem a ter execução mais previsível. Ativos com ocupação, questões de título ou grande necessidade de reforma podem oferecer maior desconto, mas exigem experiência e reserva financeira maiores.
Quanto tempo leva para vender?
O prazo varia conforme localização, condição do imóvel, faixa de preço e estratégia comercial. Uma operação eficiente busca ativos líquidos e evita depender de uma valorização futura incerta para gerar lucro. Ainda assim, o investidor deve trabalhar com prazo estimado, não com uma data garantida.
O melhor próximo passo não é correr para o próximo leilão. É analisar uma oportunidade com números completos, premissas conservadoras e uma equipe que saiba proteger seu capital em cada decisão. É assim que o desconto deixa de ser apenas promessa e passa a ser uma operação de investimento com estratégia.