Um imóvel anunciado por US$ 180 mil e arrematado por US$ 125 mil parece uma oportunidade óbvia. Mas, se houver ocupação, débitos que sobrevivem à venda ou uma reforma subestimada, o desconto desaparece rapidamente. As melhores estratégias para arremate seguro começam antes do lance: na capacidade de identificar o custo real, o prazo de saída e os riscos que podem comprometer o lucro.
Para o investidor brasileiro, o mercado de leilões imobiliários nos Estados Unidos oferece acesso a ativos com potencial de valorização e operação em dólar. Ao mesmo tempo, exige leitura técnica de documentos, entendimento das regras do condado e uma execução local confiável. O objetivo não é simplesmente comprar barato. É comprar um ativo que possa ser regularizado, preparado e revendido com margem consistente.
Arremate seguro começa com uma tese de saída
Todo lance precisa responder a uma pergunta simples: como este imóvel vai gerar resultado? Na maioria das operações de foreclosure e leilão judicial na Flórida, a estratégia pode ser revender após uma reforma pontual, vender no estado em que se encontra para outro investidor ou manter o ativo para renda. Cada cenário muda o preço máximo aceitável.
A revenda rápida costuma funcionar bem para imóveis em bairros líquidos, com demanda consolidada e intervenções previsíveis. Já imóveis com necessidade de reforma estrutural, documentação mais complexa ou localização com baixa velocidade de venda podem exigir um desconto muito maior. Comprar com base somente no valor estimado de mercado é uma das falhas mais comuns de quem entra no segmento sem metodologia.
A tese deve considerar o preço provável de revenda, os custos de aquisição, impostos, seguro, reforma, manutenção, comissão de venda, despesas jurídicas e o tempo de capital imobilizado. A margem não pode ser uma expectativa otimista. Ela precisa continuar positiva mesmo se a obra custar mais ou se a venda demorar algumas semanas além do planejado.
Defina o lance máximo antes do leilão
O leilão é um ambiente de pressão. Lances concorrentes, prazo curto e a sensação de que uma oportunidade única está escapando podem levar o investidor a pagar mais do que deveria. A proteção está em definir um teto financeiro antes da abertura e não ultrapassá-lo.
Esse teto nasce de uma conta conservadora. Parte-se do valor de saída realista, não do maior preço anunciado na região. Depois, são descontados todos os custos conhecidos e uma reserva para imprevistos. O resultado precisa entregar o retorno compatível com o risco e com o prazo da operação.
Em um ativo ocupado, por exemplo, o valor do imóvel pode até parecer atrativo, mas o custo e o tempo para obter a posse devem entrar na análise. Em outro caso, um imóvel vazio pode demandar reparos urgentes para evitar deterioração, vandalismo ou problemas de seguro. O menor lance nem sempre representa a melhor compra.
Melhores estratégias para arremate seguro na Flórida
A Flórida não é um mercado único. Cada condado pode ter procedimentos, calendários e plataformas de leilão próprios. Além disso, a natureza da venda importa: foreclosure, tax deed, venda de banco ou oportunidade fora do mercado possuem riscos e exigências diferentes.
Em uma foreclosure, a análise deve verificar a ação judicial, o status do processo, a posição dos gravames e as condições específicas da venda. Em aquisições relacionadas a impostos, o cuidado precisa ser ainda maior, pois podem existir questões de título, prazos de resgate e ônus que não desaparecem automaticamente. Tratar qualquer imóvel de leilão como se tivesse a mesma segurança documental é um erro caro.
Uma operação disciplinada apoia-se em quatro frentes que trabalham juntas:
- pesquisa de título e gravames que possam afetar a propriedade após a compra;
- avaliação do imóvel, da rua, da liquidez local e dos comparáveis realmente vendidos;
- estimativa técnica de reforma, com reserva para danos não visíveis;
- planejamento de posse, seguro, regularização e estratégia de venda.
Essas etapas não servem para eliminar todo risco, porque isso não existe em leilões. Elas servem para transformar risco desconhecido em custo mensurável e decisão racional.
Olhe para o imóvel além das fotos do anúncio
Muitos imóveis de leilão possuem poucas imagens, imagens antigas ou nenhuma visita interna disponível. Isso aumenta a importância da análise externa, de registros públicos, de imagens de satélite, de histórico de vendas e de dados da vizinhança. Sinais como telhado degradado, piscina abandonada, janelas protegidas ou acúmulo de resíduos podem alterar significativamente o orçamento.
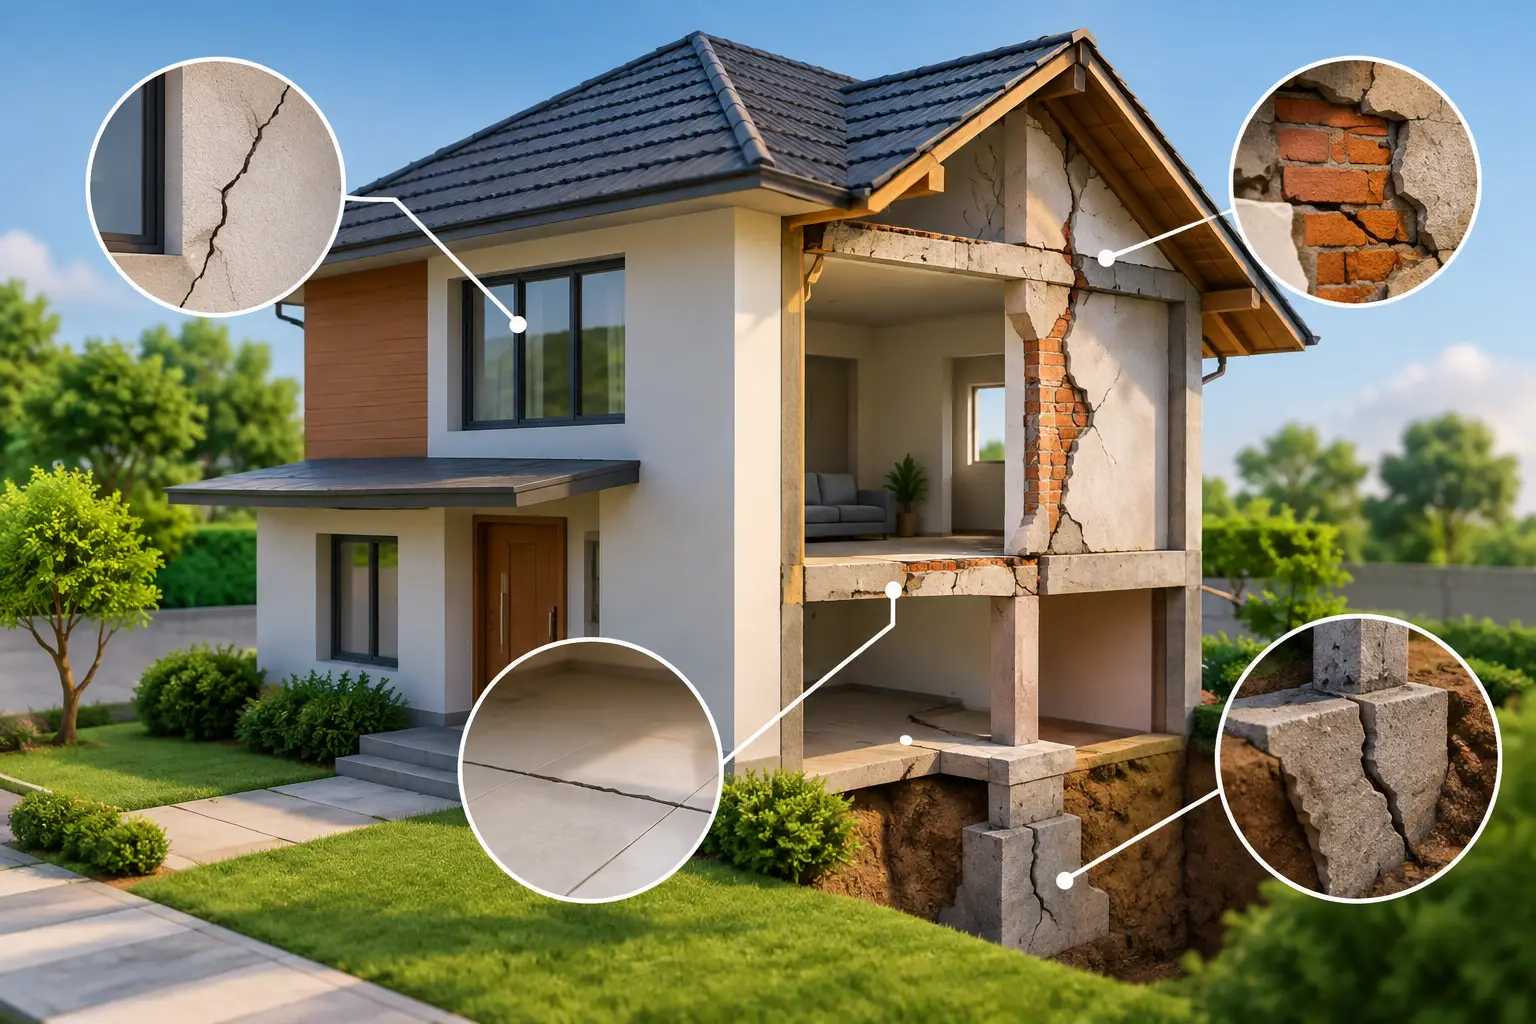
Quando a vistoria interna é possível, ela deve avaliar estrutura, hidráulica, elétrica, ar-condicionado, mofo, infiltração e possíveis intervenções sem licença. Quando não é possível, a precificação precisa assumir uma margem de segurança maior. O investidor que ignora essa limitação está, na prática, apostando contra o próprio orçamento.
Também vale analisar a associação de moradores, quando houver. Taxas em atraso, regras de locação, restrições para reformas e processos envolvendo o condomínio podem afetar a comercialização. Um imóvel bem localizado pode perder atratividade se a estrutura de custos recorrentes for incompatível com o perfil de comprador da região.
Documentação e título: onde uma boa compra pode se perder
Arrematar não significa, por si só, receber um ativo pronto para revenda. A transferência de propriedade exige documentação adequada, registro e, em determinados casos, medidas adicionais para assegurar a negociabilidade do título. É nesse ponto que uma oportunidade aparentemente lucrativa pode ficar travada.
A análise prévia deve identificar hipotecas, liens municipais, dívidas de associação, impostos, julgamentos, pendências sucessórias e outros registros que possam afetar o ativo. A ordem de prioridade e a permanência de cada ônus variam conforme o tipo de venda e a situação jurídica. Não há espaço para suposições genéricas.
O investidor brasileiro também precisa entender que o prazo operacional não se resume ao dia do leilão. Há pagamento, emissão de certificados ou escrituras, protocolos, eventuais períodos legais, preparação do imóvel e comercialização. O retorno acelerado depende de uma operação organizada, não de promessas de lucro imediato.
Controle de custos protege a rentabilidade
Reforma é uma das maiores fontes de ganho e de perda em imóveis de leilão. Uma atualização bem executada pode elevar a liquidez e o valor percebido do ativo. Por outro lado, uma obra sem escopo definido, fornecedores validados e acompanhamento frequente consome margem rapidamente.
O ideal é separar o orçamento entre reparos essenciais, melhorias que aumentam a venda e itens opcionais. Telhado, elétrica, encanamento, climatização e problemas de umidade entram na primeira categoria. Pintura, piso e melhorias de cozinha podem elevar a atratividade, mas precisam respeitar o padrão do bairro. Colocar acabamentos acima do que o mercado local remunera reduz o retorno, mesmo que o imóvel fique bonito.
A reserva de contingência deve ser realista. Em imóveis adquiridos sem inspeção completa, uma margem adicional não é excesso de cautela, é parte do modelo. O mesmo vale para custos de manutenção enquanto o imóvel estiver em carteira, como impostos, seguro, jardinagem, utilidades e eventuais taxas associativas.
O valor de uma execução local completa
Investir de fora dos Estados Unidos não precisa significar operar às cegas, mas exige uma estrutura capaz de agir no ritmo do mercado. Documentos, leilões, cartórios, empreiteiros, seguradoras e corretores funcionam em uma dinâmica local. Tentar coordenar cada etapa à distância sem experiência tende a ampliar atrasos e exposição a erros.
A Expert Funds atua justamente na curadoria e na execução dessas etapas: análise de oportunidade, aquisição, documentação, coordenação de reforma e estratégia de revenda. Para o investidor, isso permite participar de operações imobiliárias americanas com visibilidade sobre os riscos e foco no resultado, sem precisar dominar sozinho toda a burocracia do processo.
Transparência também significa reconhecer quando não arrematar. Há imóveis que parecem excelentes no anúncio, mas não passam pela análise documental, apresentam risco de ocupação desproporcional ou exigem uma reforma que não se paga na revenda. Preservar capital em uma operação ruim é tão valioso quanto capturar uma margem em uma operação vencedora.
Segurança não é pagar mais, é decidir melhor
O arremate seguro nasce da combinação entre desconto, documentação analisada, custo de obra controlado e uma saída compatível com o mercado. Quando um desses fatores depende apenas de esperança, o investimento deixa de ser uma operação calculada e passa a ser uma aposta.
O melhor imóvel de leilão não é necessariamente o mais barato da plataforma. É aquele cujo risco foi compreendido, cujo teto de compra respeita a margem e cuja execução tem condições reais de transformar oportunidade em lucro. É dessa disciplina que surgem operações mais previsíveis, seguras e capazes de fortalecer um patrimônio em dólar.