Em um leilão imobiliário nos Estados Unidos, o preço de arrematação é apenas parte da operação. Uma casa pode parecer uma oportunidade de lucro imediato, mas ter pendências que alteram completamente o custo, o prazo de revenda ou até a possibilidade de assumir a posse. Por isso, a análise jurídica de imóvel é uma etapa decisiva antes de comprometer capital em uma aquisição na Flórida.
Para o investidor brasileiro, esse cuidado tem peso ainda maior. Além das regras locais, há diferenças de idioma, estrutura de registros públicos, modalidades de leilão e prazos processuais. O ativo pode ter sido adquirido abaixo do valor de mercado, mas o resultado real depende de saber exatamente o que está sendo comprado, quais obrigações permanecem e como elas afetam a estratégia de saída.
O que a análise jurídica de imóvel verifica
A análise jurídica não se limita a confirmar quem aparece como proprietário em um documento. Ela busca reconstruir a situação do imóvel, identificar direitos de terceiros e avaliar se existem obstáculos para venda, reforma, financiamento ou ocupação após a compra.
Em uma operação de foreclosure, por exemplo, é necessário entender o processo que levou o imóvel ao leilão, a posição do credor e os efeitos da decisão judicial sobre outros gravames. Já em um tax deed sale, o ponto central é diferente: a compra decorre de impostos imobiliários não pagos e pode envolver procedimentos próprios, notificações obrigatórias e riscos relacionados a títulos anteriores.
A investigação normalmente considera a cadeia de titularidade, registros de hipotecas, impostos, liens, processos judiciais, associações de moradores e possíveis restrições de uso. O objetivo não é apenas encontrar um problema. É medir seu impacto financeiro e decidir se ele pode ser resolvido dentro da margem de lucro prevista.
Por que o desconto do leilão não basta
Um imóvel adquirido com grande desconto pode perder sua atratividade rapidamente quando surgem custos não previstos. Débitos tributários, cobranças de condomínio, obras exigidas por autoridades locais, ocupantes ou documentação incompleta podem reduzir a margem e alongar o ciclo da operação.
O erro comum é comparar somente o lance com o valor estimado de mercado. A conta profissional considera o investimento total: preço de compra, taxas de leilão, impostos, custo jurídico, regularização documental, reforma, seguro, manutenção, comissão de venda e prazo até a revenda.
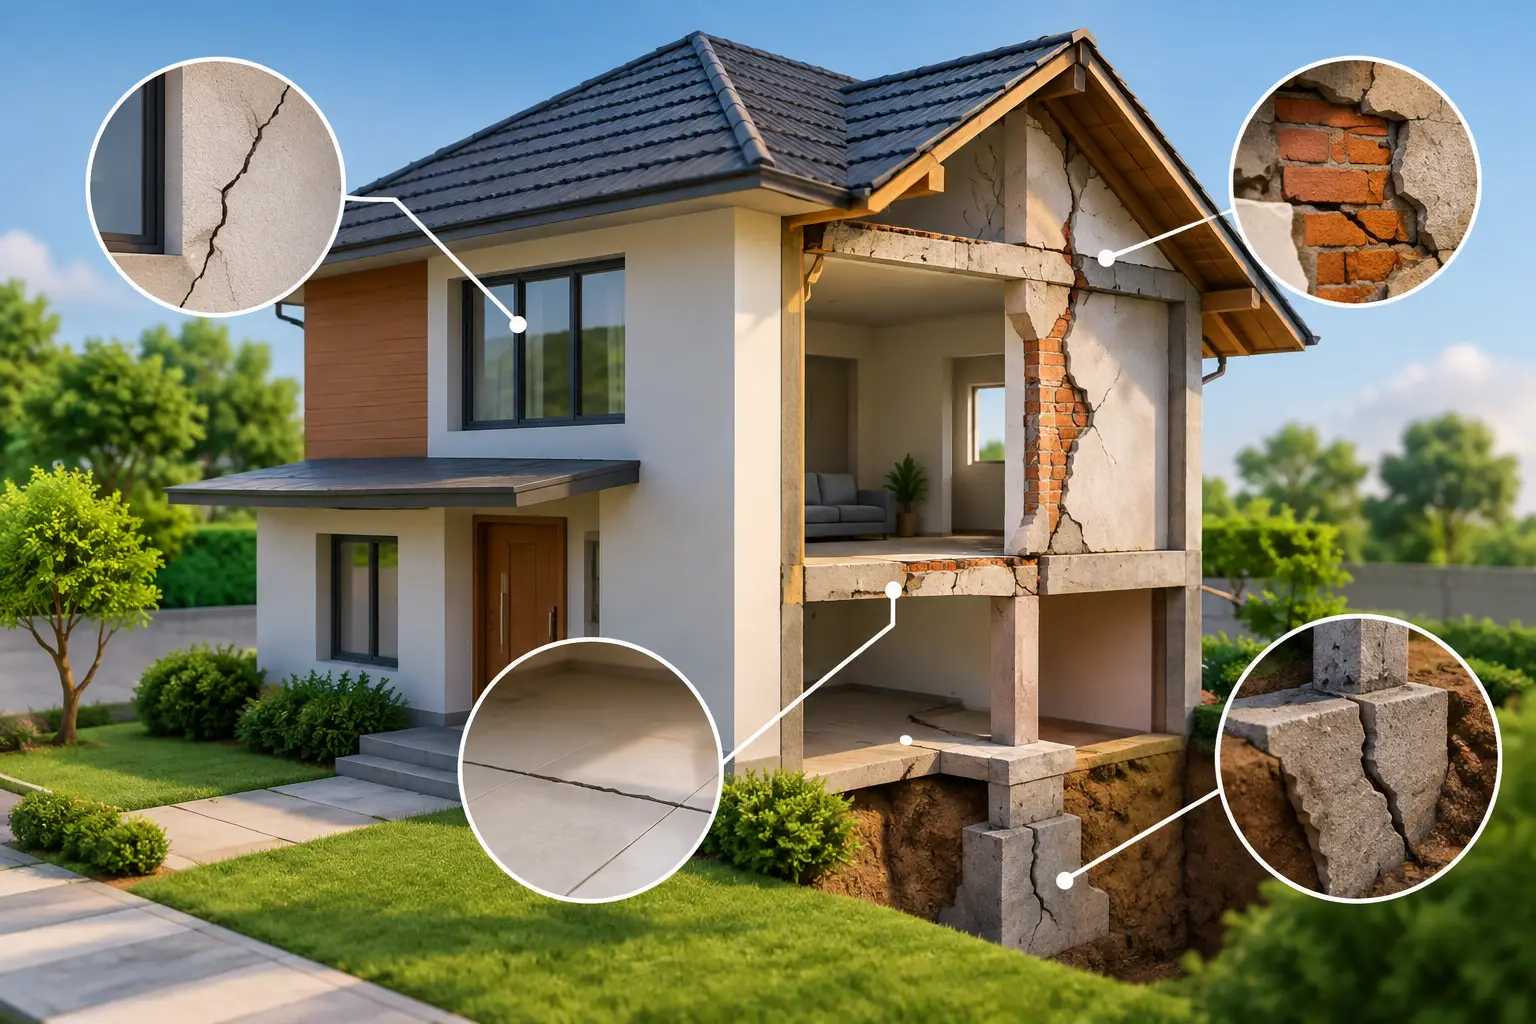
Também é preciso separar risco jurídico de risco físico. Uma inspeção pode apontar telhado danificado, infiltração ou necessidade de reforma estrutural. A análise documental, por sua vez, revela se o imóvel tem restrições, dívidas ou disputas que não aparecem em uma visita externa. As duas frentes devem trabalhar juntas para que a decisão seja baseada em números reais, não em uma estimativa otimista.
Título, titularidade e registros anteriores
Nos Estados Unidos, o histórico do título é uma peça central da operação. A análise verifica como a propriedade chegou ao atual titular, quais documentos foram registrados e se existem lacunas ou inconsistências na cadeia de transmissões.
Um registro de hipoteca, uma decisão judicial, uma declaração de herdeiros ou uma transferência feita sem a devida autorização podem exigir providências antes da revenda. Em alguns casos, o imóvel pode ser comprado, mas o título ainda não estará pronto para uma venda rápida a um comprador que dependa de financiamento bancário.
Isso não significa que todo apontamento inviabiliza o negócio. Há situações em que a pendência é previsível, tem custo conhecido e pode ser solucionada de forma eficiente. O ponto é precificar o risco antes do lance, e não descobrir sua extensão depois da arrematação.
Impostos, liens e associação de moradores
A palavra lien descreve, de forma simples, um gravame ou direito de cobrança vinculado ao imóvel. Ele pode ter origens diversas: impostos locais, serviços prestados, obras, decisões judiciais, condomínio ou financiamento. A prioridade de cada cobrança depende da legislação aplicável e do tipo de leilão.
Na Flórida, impostos imobiliários e obrigações de associação de moradores merecem atenção especial. Condomínios e HOAs podem ter regras, taxas periódicas, multas e procedimentos próprios de cobrança. Uma casa em condomínio fechado, por exemplo, pode ter um excelente potencial de revenda, mas também uma estrutura de custos e restrições que precisam entrar na projeção de lucro.
A pergunta correta não é apenas “existem débitos?”. É “quais débitos sobrevivem à aquisição, qual é sua prioridade, quem deve pagá-los e qual será o custo para deixar o ativo apto à venda?”. Essa resposta muda conforme o caso e não deve ser presumida com base em uma regra genérica.
Processos, herança e ocupação do imóvel
Disputas judiciais em andamento, falecimento de proprietários, divórcio, falência e inventário podem afetar diretamente a aquisição. Um imóvel aparentemente simples pode estar ligado a um processo sucessório ou a uma disputa familiar que exija análise adicional sobre a validade dos documentos e os direitos envolvidos.
A ocupação também precisa ser examinada com rigor. Comprar um imóvel ocupado não é necessariamente um mau negócio, mas a estratégia deve incluir o cenário de desocupação. Pode haver proprietário anterior, inquilino, familiar ou ocupante sem contrato formal. Cada situação tem tratamento diferente, custos próprios e impacto no cronograma da reforma e da revenda.
Prometer posse imediata sem confirmar o quadro jurídico é um risco desnecessário. Em investimentos de giro rápido, tempo é dinheiro: um atraso de meses pode comprometer parte relevante do retorno projetado.
Como a análise muda conforme o tipo de leilão
Não existe uma única regra para todos os leilões. A origem da venda determina o caminho de investigação e as obrigações posteriores do comprador.
Em foreclosures judiciais, é fundamental revisar o processo, a sentença, o valor da dívida, as notificações e os gravames que podem ou não ser eliminados pela venda. Também é preciso acompanhar os prazos entre o leilão, a emissão dos documentos de transferência e a obtenção do título aplicável.
Em vendas por inadimplência de impostos, a análise envolve o histórico tributário, a observância dos requisitos legais do procedimento e a necessidade de medidas posteriores para consolidar um título comercializável. Dependendo do caso, o investidor pode precisar considerar custos e tempo adicionais antes de revender com segurança.
Em imóveis adquiridos diretamente de bancos, servicers ou proprietários em dificuldade financeira, a negociação pode oferecer mais espaço para diligência prévia. Ainda assim, documentos de venda, declarações, eventuais restrições e a condição “as is” exigem leitura cuidadosa. Ter mais tempo não substitui a necessidade de análise técnica.
O que uma decisão de compra profissional precisa responder
Antes de entrar em um leilão, a operação deve responder a perguntas objetivas. Quem terá direito de transferir o imóvel? Quais gravames permanecem? Há impostos, taxas de associação ou processos que afetem o ativo? Existem restrições de uso, zoneamento ou licenças pendentes? O imóvel está ocupado? Qual é o custo e o prazo realista para colocá-lo novamente no mercado?
Quando essas informações são reunidas, a tese de investimento ganha consistência. O desconto deixa de ser uma promessa visual e passa a ser uma margem calculada. Isso permite definir um lance máximo disciplinado, evitando a armadilha de “ganhar” o leilão e perder rentabilidade na execução.
Uma boa análise também define quando não comprar. Descartar um imóvel com risco desproporcional protege o capital para oportunidades mais claras. Em um mercado com volume de ativos, seletividade é uma vantagem competitiva, não uma perda de oportunidade.
Onde a execução especializada gera valor
Para brasileiros que investem à distância, a maior dificuldade não está em encontrar anúncios de leilão. Ela está em transformar dados fragmentados em uma decisão segura, executar a compra dentro dos prazos e conduzir as etapas posteriores até a venda.
É nesse ponto que uma operação de ponta a ponta cria valor. A Expert Funds atua na curadoria das oportunidades, na avaliação dos riscos jurídicos e operacionais, na condução da arrematação e na gestão do caminho até a revenda. O investidor não precisa dominar sozinho cada documento, prazo ou particularidade local para participar de uma estratégia imobiliária em dólar.
Nenhuma análise elimina todo risco, porque imóveis de leilão envolvem variáveis jurídicas, físicas e comerciais. Mas ignorar a diligência transforma risco calculado em surpresa cara. O melhor imóvel não é o que tem o maior desconto anunciado: é aquele cuja documentação, custo total e potencial de saída sustentam um lucro possível, mensurável e executável.