Comprar um imóvel abaixo do valor de mercado é o que torna os leilões americanos tão atrativos. Mas o lucro não está apenas no lance vencedor. Os custos de arrematação imobiliária definem o capital realmente necessário para concluir a operação, reformar o ativo e revendê-lo com margem. Para o investidor brasileiro, conhecer cada etapa evita surpresas e transforma uma oportunidade aparente em uma decisão calculada.
Na Flórida, o valor anunciado em um leilão é só o ponto de partida. Impostos, custos de fechamento, eventuais pendências, seguro, reforma e despesas de manutenção precisam entrar na conta antes da compra. A análise correta não busca apenas o imóvel mais barato, mas o ativo com maior potencial de saída e retorno líquido.
O lance vencedor não é o custo final do imóvel
Em uma arrematação judicial, de foreclosure ou de tax deed, as regras variam conforme o condado, o tipo de processo e a situação documental do imóvel. Em alguns casos, o vencedor precisa depositar uma parte relevante do valor imediatamente. Em outros, o pagamento integral deve ocorrer em poucos dias. Isso exige liquidez e planejamento antes mesmo de participar do leilão.
O preço do lance pode parecer uma grande oportunidade quando comparado ao valor de mercado. Porém, um imóvel arrematado por US$ 180 mil não custa necessariamente US$ 180 mil. Se houver despesas de regularização, impostos em aberto, ocupação, reparos estruturais e custos de revenda, o investimento total poderá ser consideravelmente maior.
É por isso que a decisão deve ser tomada com base no custo total projetado e no valor de venda conservador, não em uma estimativa otimista. A margem nasce na compra, mas só se confirma quando todas as saídas financeiras são previstas antes do lance.
Custos de arrematação imobiliária que entram no cálculo
A composição exata varia de operação para operação, mas há despesas recorrentes que precisam ser mapeadas. A primeira é o próprio valor da arrematação. Em seguida, entram as taxas do leilão e do condado, quando aplicáveis, além dos custos para emissão e registro da documentação de transferência.
Também existe o custo de due diligence. Antes de arrematar, é necessário investigar a matrícula, os ônus, a cadeia de titularidade, processos vinculados ao imóvel, situação tributária e possíveis restrições. Essa etapa é decisiva porque nem toda dívida é eliminada pela arrematação. Dependendo da modalidade e da natureza do débito, algumas obrigações podem permanecer associadas ao ativo.
Os principais itens que afetam o capital total incluem:
- valor do lance vencedor e depósitos exigidos pelo leilão;
- taxas administrativas, judiciais, de registro e fechamento;
- impostos imobiliários, HOA e outras obrigações que possam sobreviver à compra;
- seguro do imóvel, utilities e despesas de manutenção;
- custos jurídicos, quando há necessidade de regularização ou desocupação;
- reforma, limpeza, descarte de materiais e preparação para venda;
- comissão imobiliária, custos de marketing e despesas de fechamento na revenda.
Nem todos estarão presentes em todas as operações. Um imóvel vazio, bem conservado e com documentação limpa terá uma estrutura de custo muito diferente de uma casa ocupada, com problemas de telhado e associação de moradores ativa. A oportunidade está em identificar essa diferença antes do mercado.
Impostos e HOA exigem atenção especial
A Flórida possui regras específicas para impostos imobiliários e associações de moradores, conhecidas como HOA. Débitos de property tax, taxas condominiais e possíveis assessments precisam ser analisados com cuidado. Uma associação pode ter regras próprias, valores mensais elevados e cobranças extraordinárias que reduzem a margem esperada.
Não basta verificar se existe uma dívida. É preciso entender quem é responsável por ela após a aquisição, qual é o prazo de cobrança e se há prioridade legal sobre outros gravames. Esse trabalho exige leitura técnica de documentos e conhecimento prático do processo local.
Imóvel ocupado pode alterar prazo e retorno
Um imóvel ocupado não é automaticamente uma operação ruim. Em alguns casos, o desconto de compra compensa o processo de desocupação. Mas o investidor precisa considerar tempo, custo jurídico, risco operacional e atraso na revenda.
Quanto maior o período até a posse efetiva, maior tende a ser o custo de carregamento. Seguro, impostos, manutenção, juros sobre capital próprio ou financiamento e perda de oportunidades alternativas continuam existindo enquanto o imóvel não é vendido. Por isso, prazo também é custo.
Reforma: onde a margem pode crescer ou desaparecer
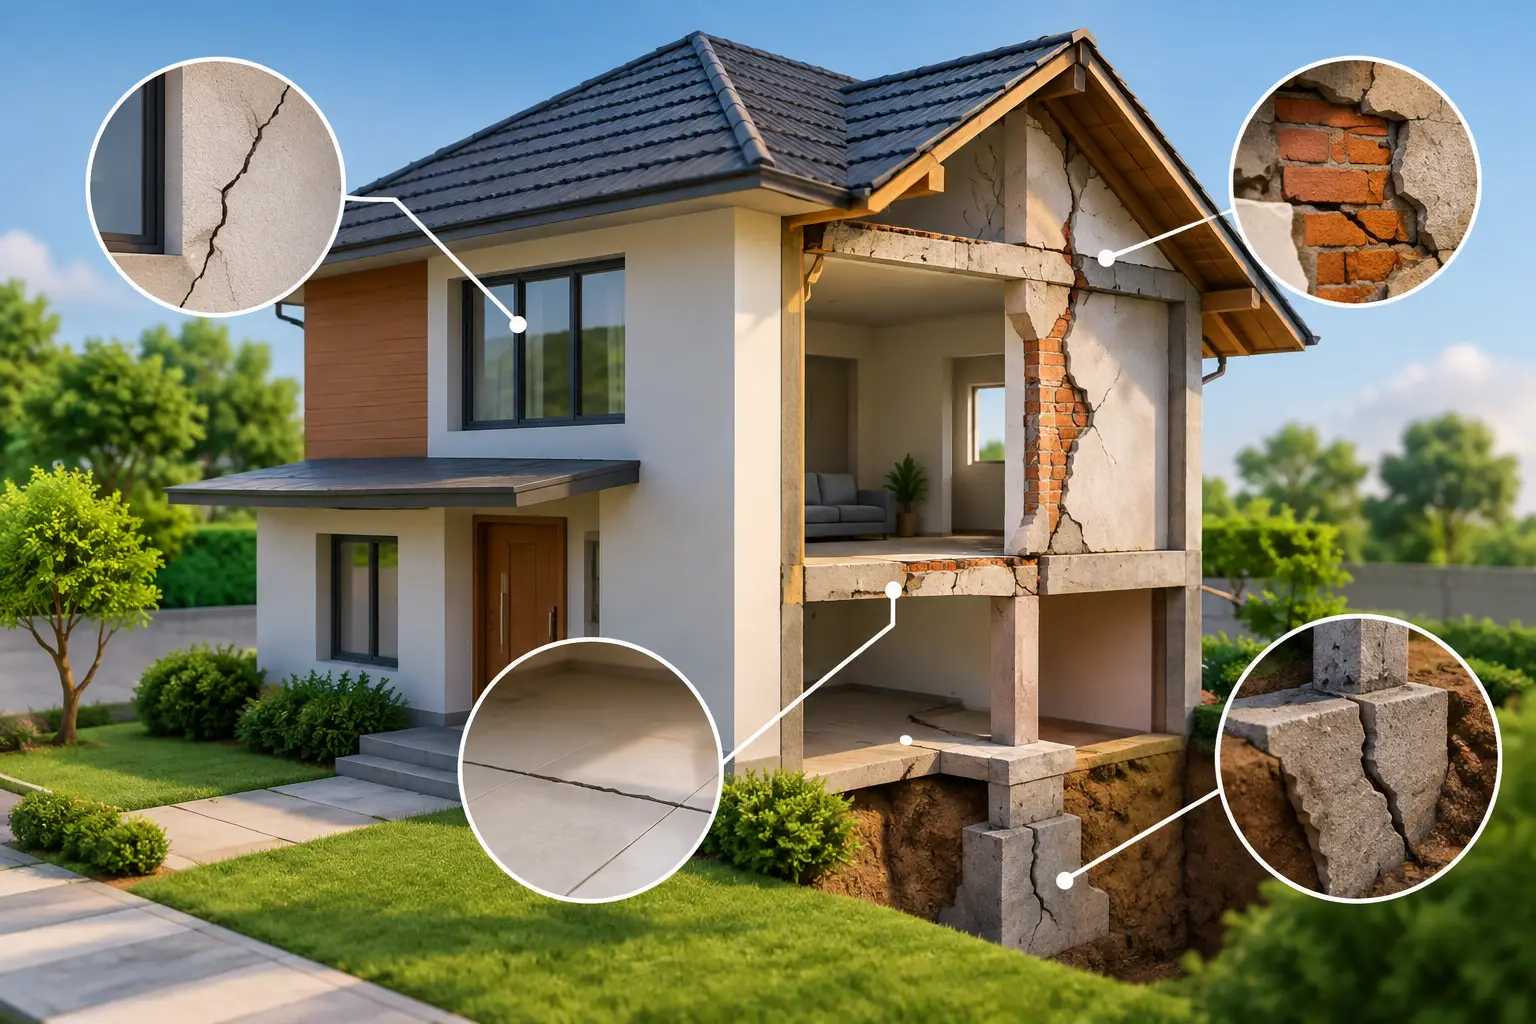
Uma reforma bem orçada pode elevar substancialmente o valor de venda do imóvel. Por outro lado, uma avaliação superficial pode consumir todo o lucro previsto. Telhado, ar-condicionado, elétrica, hidráulica, infiltrações, mofo, fundação e danos causados por períodos de vacância são pontos que podem mudar completamente o resultado financeiro.
Em leilões, nem sempre é possível fazer uma inspeção interna completa antes da compra. Nesses casos, a análise combina imagens externas, histórico do imóvel, comparativos de mercado, registros públicos, estimativas de reparo e, quando viável, visitas técnicas. A estratégia é precificar a incerteza em vez de ignorá-la.
Um investidor experiente trabalha com contingência. Se a reforma estimada é de US$ 35 mil, o orçamento deve prever uma reserva para descobertas posteriores. Isso não significa inflar os números sem critério, mas proteger a operação contra custos que comprometem a rentabilidade.
Como calcular o retorno antes de dar o lance
O cálculo começa pelo valor provável de revenda, baseado em imóveis comparáveis vendidos recentemente na mesma região. A partir desse número, são descontados todos os custos de compra, regularização, reforma, carregamento e venda. O saldo é a margem potencial da operação.
Imagine uma casa com expectativa conservadora de venda em US$ 320 mil. O investidor projeta US$ 190 mil de compra, US$ 12 mil de taxas e regularização, US$ 42 mil de reforma, US$ 18 mil de custos de venda e US$ 10 mil de manutenção, seguro e impostos durante o ciclo. O custo total estimado chega a US$ 272 mil, criando uma margem bruta projetada de US$ 48 mil antes de eventuais ajustes e da divisão de resultados da parceria.
O ponto central não é repetir esse exemplo em toda compra. Cada endereço tem sua realidade. O método é o que importa: definir o teto de lance a partir da margem desejada, e não decidir o lance pela emoção da disputa.
Quando um imóvel barato não é uma boa arrematação
O menor preço nem sempre representa o melhor negócio. Um ativo pode ser barato porque está localizado em uma região com liquidez limitada, possui danos relevantes, enfrenta problemas documentais ou apresenta custos mensais altos de HOA. Também pode haver um valor de mercado superestimado, baseado em imóveis que não são realmente comparáveis.
A arrematação com maior potencial é aquela em que há desconto real, risco mensurável e uma estratégia objetiva de saída. Na prática, o imóvel precisa poder ser comprado, regularizado, preparado e revendido dentro de uma estrutura financeira que preserve margem mesmo em um cenário menos favorável.
Por que a execução especializada protege o capital
Para brasileiros que investem nos Estados Unidos, o desafio vai além de entender custos. Há barreiras de idioma, diferenças jurídicas, prazos curtos e necessidade de coordenar profissionais locais. Tentar conduzir tudo remotamente sem estrutura pode gerar atrasos, gastos desnecessários e decisões baseadas em informação incompleta.
A Expert Funds atua justamente na etapa em que a oportunidade precisa virar operação. A análise considera documentação, risco, condição do imóvel, orçamento de reforma, custo de saída e potencial de revenda antes de avançar para o leilão. Após a aquisição, a execução acompanha a regularização, a obra e a venda, dando ao investidor visibilidade sobre o processo e os números.
Perguntas frequentes sobre custos em leilões imobiliários
O valor arrematado inclui todos os débitos do imóvel? Não necessariamente. A resposta depende do tipo de leilão, das regras locais e da prioridade de cada obrigação. A análise documental prévia é indispensável para identificar riscos que podem permanecer após a compra.
É possível saber o custo da reforma antes da arrematação? É possível estimar com base em dados, visitas permitidas, imagens e histórico do imóvel, mas há situações em que a inspeção completa só ocorre após a posse. Por isso, uma reserva de contingência é parte de uma operação responsável.
Quanto capital preciso separar? O capital deve cobrir o lance máximo, taxas, regularização, reforma, despesas de manutenção e custos de venda. O valor correto depende do imóvel e da estratégia, e não apenas do preço exibido no leilão.
A melhor arrematação não é a que parece mais barata na tela. É a que mantém margem depois de todos os custos, prazos e riscos serem tratados com a seriedade de uma operação de investimento.