Um imóvel pode parecer uma excelente oportunidade no leilão e, ainda assim, esconder custos capazes de comprometer o lucro da operação. É por isso que os documentos compra americana não são uma formalidade: eles definem se o ativo tem potencial real de revenda, quais obrigações permanecem vinculadas ao imóvel e se o investidor está comprando uma oportunidade ou assumindo um problema.
Para o brasileiro que investe nos Estados Unidos, especialmente em imóveis de foreclosure na Flórida, a documentação é uma das maiores barreiras de entrada. O idioma, a lógica jurídica local e a velocidade dos leilões exigem uma análise precisa antes de qualquer lance. Comprar barato é apenas o começo. O resultado depende de comprar com informação, controlar riscos e executar cada etapa com método.
Documentos para compra americana: o que muda por tipo de negócio
A documentação necessária varia conforme a compra ocorre em uma negociação tradicional, em um leilão judicial, em um leilão de county ou em uma venda de imóvel retomado pelo banco. Tratar todos esses formatos como se fossem iguais é um erro comum e caro.
Em uma compra convencional, o processo costuma permitir mais prazo para inspeção, negociação e revisão dos registros. Já em leilões, o investidor pode ter de decidir rapidamente e arcar com condições específicas de pagamento, prazos curtos para depósito ou quitação integral e regras próprias de registro. Em alguns casos, a aquisição ocorre sem garantia sobre o estado físico do imóvel ou sobre a posse da propriedade.
A documentação também muda conforme o comprador adquire o ativo em nome próprio ou por meio de uma empresa americana, como uma LLC. A estrutura societária pode facilitar a organização patrimonial e operacional, mas precisa estar alinhada ao planejamento tributário, aos objetivos de investimento e ao perfil da operação. Não existe uma única estrutura ideal para todos os investidores.
Os documentos que precisam ser analisados antes do lance
A análise começa pelo imóvel, mas não termina nele. O objetivo é entender a titularidade, as dívidas, as restrições, o estado legal da propriedade e o custo completo para transformar aquela compra em lucro na revenda.
Entre os principais documentos e registros avaliados estão:
- Title search e cadeia de titularidade: verificam quem é o proprietário registrado, como o imóvel foi transferido ao longo do tempo e se existem pendências que podem afetar a aquisição.
- Lien search: identifica gravames, impostos atrasados, débitos municipais, multas, hipotecas, julgamentos e outras obrigações que podem sobreviver à compra, dependendo do tipo de leilão.
- Documentos do processo de foreclosure: mostram a origem da execução, as partes envolvidas, o estágio judicial e as condições da venda.
- Registros de impostos e taxas locais: incluem property taxes, taxas de coleta, débitos de código urbano e outros valores vinculados ao imóvel.
- Documentação da associação de moradores: quando existe HOA ou condomínio, é essencial apurar taxas vencidas, regras de locação, aprovações exigidas e possíveis cobranças especiais.
- Termos oficiais do leilão: definem depósito, forma de pagamento, prazo para liquidação, exigências do comprador e consequências em caso de descumprimento.
Cada item responde a uma pergunta financeira. Há uma hipoteca ou débito que continuará existindo? O imóvel possui débitos de condomínio? O comprador terá acesso imediato ou haverá necessidade de lidar com ocupantes? Existem restrições que podem dificultar a reforma ou a futura revenda? Sem essas respostas, não há projeção de retorno confiável.
Title report não é detalhe burocrático
O title report é um dos documentos mais relevantes em uma transação imobiliária americana. Ele aponta informações públicas relacionadas à propriedade e ajuda a revelar riscos que não aparecem em fotos, anúncios ou na fachada do imóvel.
Em uma compra para reforma e revenda, um problema de título pode gerar atraso, custo jurídico e perda de liquidez. Por isso, o investidor não deve confundir preço de arrematação com custo total de aquisição. O cálculo precisa incluir débitos identificados, despesas de regularização, impostos, reforma, seguro, custos de fechamento, comissão de venda e margem para imprevistos.
A análise de título não elimina todos os riscos, mas reduz a chance de o investidor descobrir uma obrigação relevante depois de comprometer capital. Em operações de foreclosure, esse cuidado é ainda mais decisivo, porque a prioridade dos gravames pode variar conforme a origem da dívida e o formato da venda.
HOA, condomínio e regras de uso do imóvel
Muitos investidores olham apenas para o valor da propriedade e esquecem que associações de moradores podem impactar diretamente a saída da operação. Uma HOA pode ter taxas atrasadas, cobranças extraordinárias, regras para obras, limitações para aluguel e procedimentos de aprovação para novos proprietários.
Isso não significa que imóveis em comunidades com HOA devam ser evitados. Em regiões valorizadas da Flórida, essas associações são comuns e podem até contribuir para a preservação do padrão local. O ponto é avaliar o custo, o regulamento e a velocidade de aprovação antes de precificar a oportunidade.
Documentos do investidor brasileiro para comprar nos Estados Unidos
O estrangeiro pode comprar imóvel nos Estados Unidos sem green card, cidadania americana ou residência no país. Porém, precisará apresentar documentação para formalizar a transação, movimentar recursos e atender às exigências do closing.
Normalmente, a operação exige passaporte válido, comprovante de endereço, dados de contato e comprovação da origem dos recursos. Instituições financeiras, agentes de fechamento e demais participantes podem solicitar documentos adicionais para procedimentos de compliance e prevenção à lavagem de dinheiro.
Quando a aquisição ocorre via LLC, entram também os documentos de constituição da empresa, identificação dos membros, acordo operacional quando aplicável e registros fiscais correspondentes. O ITIN pode ser necessário em situações tributárias específicas, embora não seja uma condição universal para cada compra. A necessidade depende da estrutura escolhida e da natureza da renda ou da futura venda.
A remessa internacional também merece planejamento. Não basta enviar o valor do lance: é necessário considerar prazos bancários, documentação de origem dos recursos, câmbio, custos de transferência e o cronograma de pagamento do leilão. Perder um prazo por falta de liquidez disponível pode significar perder o depósito e a oportunidade.
Compra em leilão exige análise antes, não depois
Em uma aquisição convencional, o comprador geralmente tem mais espaço para negociar reparos e condições. No leilão, a lógica é diferente: o imóvel é comprado conforme as regras da venda, e o vencedor precisa estar preparado para executar.
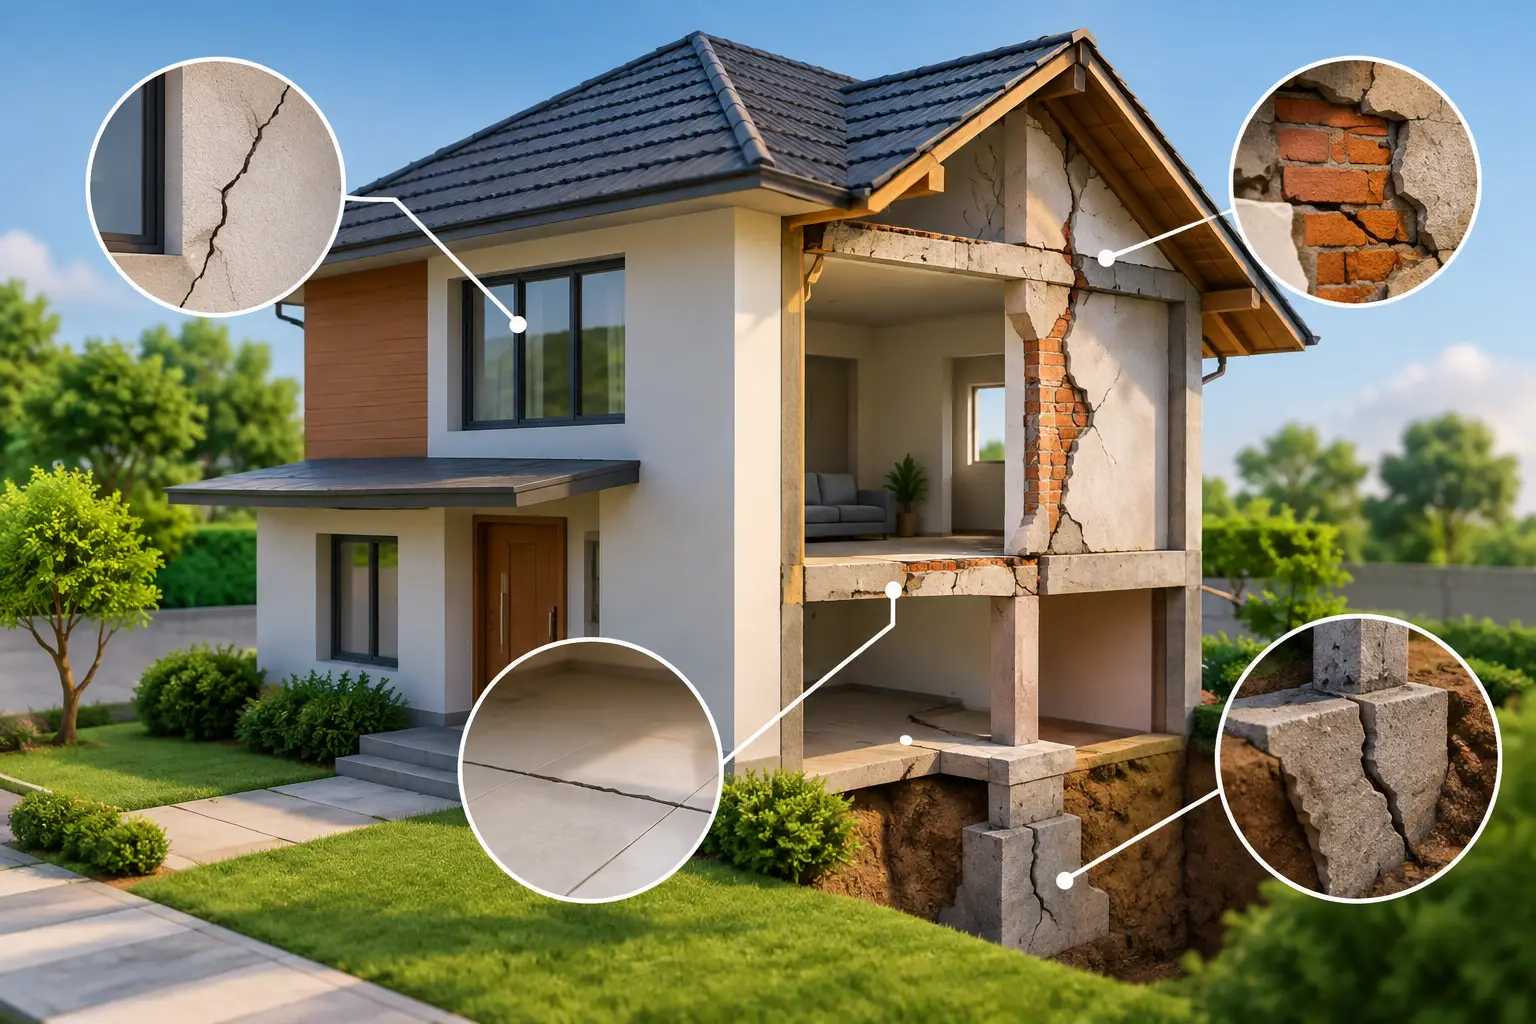
A visita ao imóvel, quando possível, ajuda a estimar reforma e a detectar sinais de abandono, invasão, danos estruturais ou necessidade de desocupação. No entanto, nem sempre há acesso interno. Por isso, a decisão combina análise documental, pesquisa do entorno, comparação com vendas recentes, avaliação de custos e definição de um teto de lance disciplinado.
O teto de lance é uma proteção de rentabilidade. Ele deve partir do valor projetado de revenda e descontar todos os custos da operação, inclusive uma margem adequada para riscos. Disputar um imóvel por impulso pode eliminar o lucro antes mesmo da arrematação.
Também é preciso avaliar a condição de posse. Um imóvel ocupado pode demandar tempo, custo e procedimentos legais próprios para que o novo proprietário obtenha a posse. Esse fator deve entrar na conta desde o início, e não ser tratado como uma surpresa após o fechamento.
O fechamento confirma a transferência, mas não encerra a estratégia
Depois da arrematação ou da assinatura do contrato, a etapa de closing formaliza a transferência e consolida os documentos finais da compra. Entre eles estão a escritura aplicável, declarações de fechamento, comprovantes de pagamento e registros relacionados à titularidade.
É nesse momento que o investidor precisa manter uma organização documental rigorosa. Esses arquivos serão importantes para a gestão do ativo, contratação de seguro, planejamento tributário, reforma, revenda e prestação de contas da operação.
O ganho não está em simplesmente possuir um imóvel nos Estados Unidos. Está em comprar um ativo com preço de entrada competitivo, riscos mapeados, orçamento controlado e uma estratégia clara de saída. Uma documentação bem analisada transforma informação em proteção de capital e cria as condições para capturar lucro com mais previsibilidade.
A Expert Funds atua justamente nessa etapa crítica: seleciona oportunidades, analisa os riscos do ativo, conduz a compra e acompanha a operação até a revenda. Para quem busca exposição ao mercado imobiliário americano sem assumir sozinho a complexidade jurídica e operacional, o melhor lance é aquele sustentado por análise, controle e execução profissional.