Um imóvel arrematado abaixo do valor de mercado só se transforma em lucro quando a compra, a reforma e a revenda obedecem a uma conta precisa. As melhores estratégias de house flipping não começam na obra nem na placa de venda: começam na análise do ativo, antes de assumir qualquer compromisso no leilão. Para o investidor brasileiro que busca oportunidades na Flórida, essa disciplina é o que separa uma operação rentável de um capital parado em um imóvel problemático.
O house flipping consiste em adquirir um imóvel com desconto, corrigir os fatores que reduzem seu valor e revendê-lo em um prazo planejado. A oportunidade pode surgir em leilões de foreclosure, imóveis retomados por bancos, propriedades desatualizadas ou ativos com venda urgente. Mas desconto de entrada, sozinho, não protege a margem. É preciso entender o custo total, os riscos documentais, a demanda do bairro e o preço que o mercado realmente aceita pagar.
Melhores estratégias de house flipping começam pela compra
A margem é definida na aquisição. Em mercados competitivos, pagar alguns milhares de dólares a mais do que o limite planejado pode consumir boa parte do resultado final. Por isso, o primeiro critério não deve ser o preço anunciado, mas o valor de revenda provável após a reforma, conhecido no mercado como ARV, ou After Repair Value.
O ARV precisa ser baseado em vendas recentes de imóveis comparáveis, com metragem, padrão, localização e características semelhantes. Uma casa reformada em uma rua valorizada não é comparável a outra situada perto de vias movimentadas, em condomínio com restrições ou em uma região com baixa liquidez. Fotos bonitas de anúncios ativos também não substituem dados de vendas concluídas.
A partir desse valor, a oferta máxima deve considerar a reforma, os custos de aquisição, o período de carregamento e uma reserva para imprevistos. Em outras palavras, a pergunta correta não é “quanto custa arrematar?”, mas “quanto sobra depois de vender?”. Esse cálculo reduz decisões emocionais, muito comuns quando há disputa em leilão.
Use uma margem de segurança realista
Uma operação de flipping pode ter despesas que não aparecem no lance inicial. Entre elas estão taxas do leilão, custos de fechamento, impostos, seguro, condomínio quando aplicável, financiamento, serviços públicos, corretagem na revenda e manutenção durante o período de obra. Também podem surgir custos de desocupação, regularização ou correções exigidas pelo município.
Uma reserva de contingência é indispensável, especialmente em imóveis adquiridos sem inspeção completa. O percentual adequado depende da idade, do estado aparente e do tipo de construção, mas a reserva precisa existir no orçamento desde o início. Tratar imprevistos como exceção é uma forma de superestimar o lucro.
Escolha ativos com problema solucionável
Os melhores flips raramente são imóveis perfeitos. Eles costumam ter defeitos visíveis e corrigíveis: pintura desgastada, cozinha antiga, piso danificado, paisagismo abandonado, banheiros desatualizados ou layout mal apresentado. Essas intervenções agregam valor porque melhoram a percepção do comprador sem exigir uma reconstrução completa.
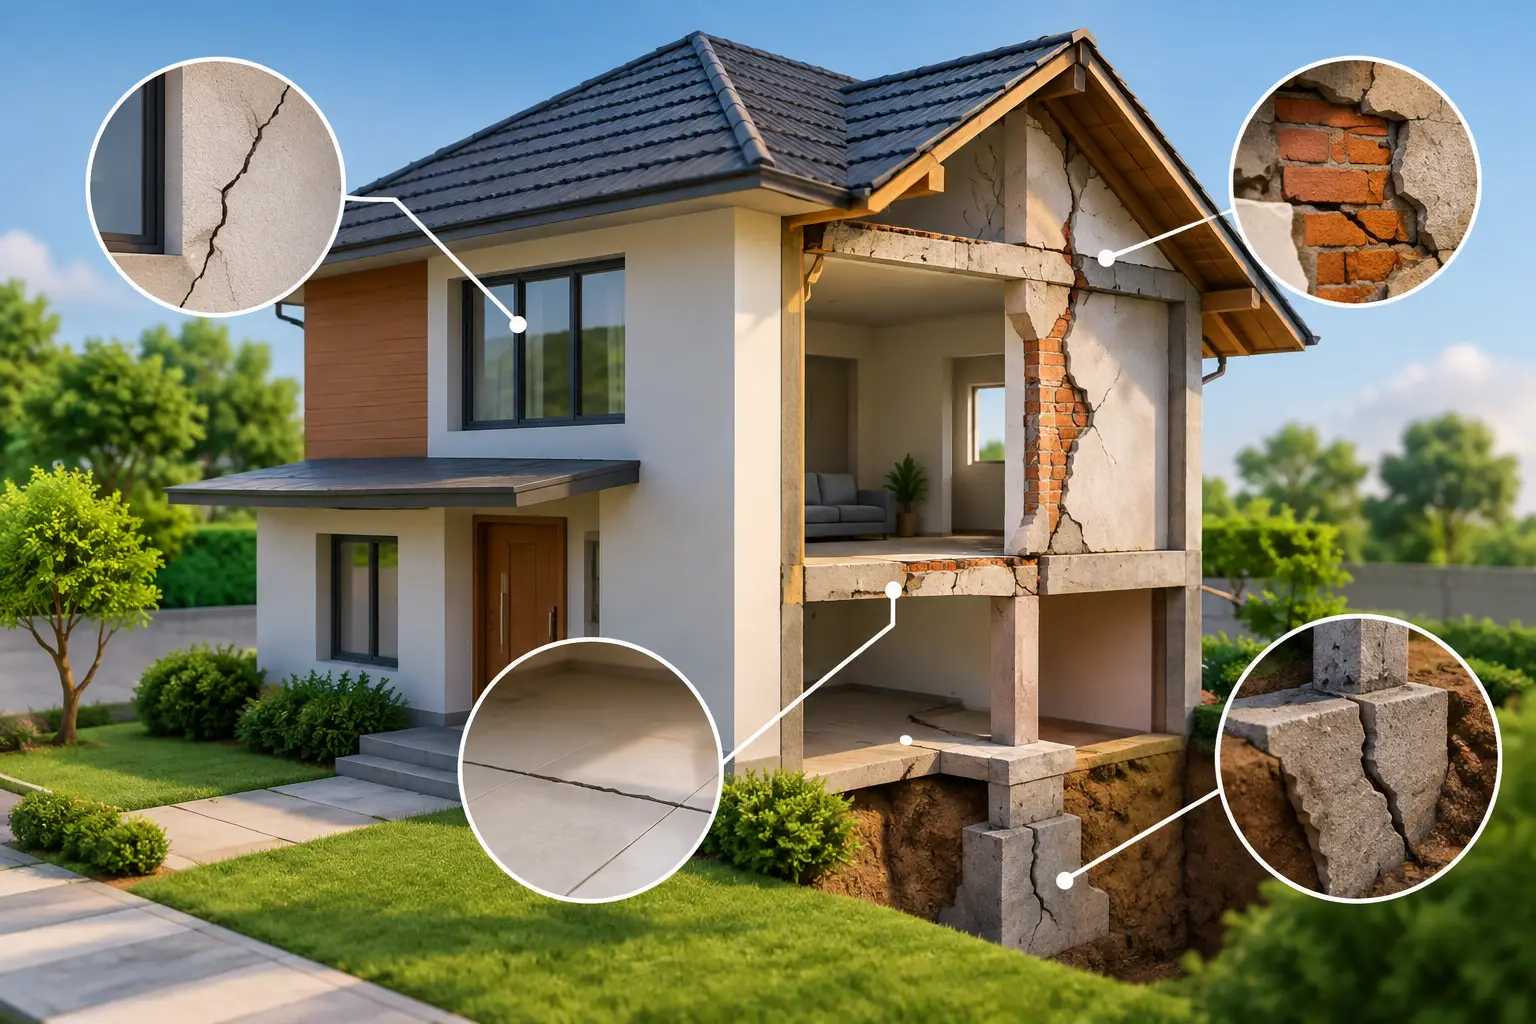
O risco cresce quando o desconto depende de problemas estruturais, infiltrações extensas, fundação, telhado comprometido, instalações elétricas fora de padrão ou questões ambientais. Esses imóveis podem ser rentáveis, mas exigem orçamento técnico, prazo maior e uma margem de entrada mais agressiva. Para quem investe à distância, a qualidade da vistoria local faz toda a diferença.
Na Flórida, também vale atenção a idade do telhado, sistema de ar-condicionado, impacto de tempestades, seguro e regras locais de licenciamento. Uma reforma aparentemente simples pode ficar mais cara se envolver permissões, exigências de código ou adequações estruturais. O investidor não precisa executar esses controles sozinho, mas precisa saber que eles afetam diretamente o retorno.
Faça a diligência documental antes do lance
Leilão imobiliário não é uma compra de varejo. Dependendo da modalidade, o imóvel pode ter ônus, impostos, débitos condominiais, ocupantes ou particularidades jurídicas que alteram o custo e o prazo da operação. Uma análise de título e de documentação não é burocracia dispensável: é proteção de capital.
Em foreclosures, por exemplo, é essencial verificar a posição do gravame que está sendo executado e quais direitos ou obrigações podem permanecer após a aquisição. Em tax deeds, as regras e os riscos são diferentes. Cada caso deve ser analisado conforme o condado, o tipo de leilão e a cadeia de titularidade do imóvel.
A diligência também precisa confirmar se há associação de proprietários, restrições de uso, multas, processos pendentes e condições que dificultem a revenda. Comprar barato um ativo sem mercado, com pendência relevante ou ocupação complexa não é estratégia de flipping. É assumir um problema sem preço suficiente para compensá-lo.
Reformar para o comprador certo, não para o gosto pessoal
A reforma precisa ser orientada pelo padrão do bairro e pelo público que compra naquela região. Em uma área de primeiro imóvel, acabamento excessivamente sofisticado pode não retornar o investimento. Já em bairros de maior renda, uma reforma superficial pode deixar o imóvel abaixo dos concorrentes e atrasar a venda.
Cozinha, banheiros, iluminação, pintura, piso e fachada costumam ter impacto imediato na percepção de valor. Porém, a prioridade deve seguir o diagnóstico do ativo. Não faz sentido trocar armários antes de resolver vazamento, telhado ou climatização. Primeiro vêm segurança, funcionalidade e conformidade; depois, os elementos que elevam a apresentação comercial.
A gestão da obra deve trabalhar com escopo fechado, cronograma, fornecedores validados e acompanhamento frequente. Alterações durante a execução são uma das principais causas de estouro de orçamento. Quando uma mudança é necessária, ela deve ser aprovada comparando custo, prazo e efeito provável no preço de venda.
Controle o prazo como parte da rentabilidade
Todo dia adicional de posse custa dinheiro. Impostos, seguro, juros, condomínio, manutenção e utilidades continuam correndo enquanto o imóvel não é vendido. Por isso, um flip com lucro bruto maior, mas que leva muitos meses para sair, pode ser menos eficiente do que uma operação com margem um pouco menor e giro rápido.
O prazo deve ser planejado em três fases: aquisição e regularização, reforma e comercialização. A etapa documental merece atenção porque pode impedir o início da obra ou a revenda se não estiver bem conduzida. Ter uma equipe que coordene compra, documentação, reforma e saída reduz pontos de atraso e melhora a previsibilidade da operação.
Também é recomendável definir uma estratégia de saída antes da compra. A revenda tradicional é a opção mais comum, mas pode haver cenário em que a locação temporária ou de longo prazo faça mais sentido enquanto o mercado absorve o ativo. Isso depende do capital disponível, da demanda local e do objetivo do investidor. O plano principal deve ser claro, e o plano alternativo deve ser viável, não apenas otimista.
Venda com preço e posicionamento de mercado
A etapa final começa antes de a obra acabar. Avaliar os imóveis concorrentes, preparar fotos profissionais, ajustar a apresentação e definir o preço de entrada ajuda a reduzir o tempo de anúncio. Um imóvel recém-reformado perde força quando entra no mercado acima dos comparáveis e acumula reduções de preço.
O preço ideal não é o maior valor possível no anúncio. É o valor que gera interesse qualificado e protege a meta de resultado dentro do prazo. Em mercados com estoque elevado, insistir em uma expectativa irrealista pode custar mais do que negociar cedo. Em regiões de alta demanda, por outro lado, uma precificação correta pode gerar propostas competitivas.
Para o investidor brasileiro, a execução local é tão importante quanto a tese financeira. A Expert Funds atua justamente na curadoria de oportunidades, análise de riscos, compra em leilão, documentação, coordenação da reforma e revenda, permitindo acompanhar a operação com clareza sem precisar dominar sozinho cada etapa do mercado americano.
House flipping não é uma aposta em imóveis baratos. É um processo de seleção rigorosa, números conservadores e execução disciplinada. Quando a compra respeita o limite de margem e cada risco é tratado antes do lance, o imóvel deixa de ser apenas uma oportunidade e passa a ser uma operação de investimento com propósito claro: transformar capital em resultado, com controle e velocidade.