Em leilões imobiliários nos Estados Unidos, os erros de arrematantes raramente acontecem no momento do lance. Eles começam antes, quando o investidor se encanta com um preço aparentemente baixo e ignora o que aquele imóvel exige para se transformar em lucro. Na Flórida, uma compra bem executada pode criar uma margem relevante em dólar. Uma compra sem análise pode travar capital, consumir caixa em reformas e atrasar a revenda.
O ponto central é simples: arrematar não é comprar uma casa barata. É adquirir um ativo com situação jurídica, condição física, custos de regularização e potencial de saída que precisam ser calculados antes do leilão. Quanto maior a disciplina nessa etapa, maior a previsibilidade da operação.
Os erros de arrematantes que reduzem a margem
1. Dar lance sem definir o preço máximo
O leilão cria pressão. Há contagem regressiva, disputa com outros participantes e a sensação de que aquela oportunidade não vai se repetir. Sem um teto de compra definido, o investidor passa a decidir pela emoção e pode transformar uma boa operação em um ativo sem margem.
O preço máximo não é apenas uma estimativa do valor de mercado. Ele deve considerar o preço provável de revenda, comissão imobiliária, impostos, custos de fechamento, despesas de carregamento, reforma, seguro, taxas associativas e uma reserva para imprevistos. O lance só faz sentido quando sobra lucro depois de todos esses números.
Em algumas regiões da Flórida, imóveis comparáveis podem ter valores de venda muito diferentes conforme a rua, a condição do imóvel, a presença de HOA e a velocidade de absorção do mercado. Por isso, usar apenas o valor anunciado de casas próximas é insuficiente. A referência precisa ser a venda efetivamente realizada, ajustada para a condição do ativo.
2. Confundir desconto no leilão com lucro garantido
Um imóvel arrematado por um valor inferior ao mercado não é necessariamente uma oportunidade rentável. O desconto pode refletir problemas que o mercado já identificou: ocupação, necessidade de obras estruturais, documentação incompleta, débitos, restrições de uso ou localização com baixa demanda de revenda.
A pergunta correta não é “quanto abaixo do mercado estou comprando?”. É “por quanto consigo vender, em quanto tempo e com qual custo total?”. Esse cálculo muda a leitura de qualquer oportunidade. Às vezes, pagar um pouco mais por um imóvel vazio, com documentação clara e reforma previsível gera retorno mais rápido do que comprar um ativo muito descontado e problemático.
3. Não investigar títulos, débitos e prioridades legais
Este é um dos riscos mais sensíveis em operações de foreclosure e tax deed. Dependendo do tipo de leilão, da origem da dívida e da ordem de prioridade dos gravames, a arrematação pode não eliminar todas as obrigações vinculadas ao imóvel. Há situações em que taxas associativas, impostos, liens municipais ou outras pendências exigem tratamento específico.
Não existe uma regra única para todos os condados ou para todas as modalidades de venda. A análise de title precisa examinar a cadeia de propriedade, os gravames registrados, processos ativos, valores em aberto e as medidas necessárias para a futura transferência ou revenda. Ignorar essa etapa para “ganhar velocidade” pode criar um custo muito superior à economia inicial.
Também é preciso diferenciar o que aparece em documentos públicos do que poderá exigir validação adicional. Uma leitura técnica do histórico não elimina todo risco, mas reduz drasticamente as surpresas que costumam destruir a margem.
4. Subestimar a reforma por não acessar o imóvel
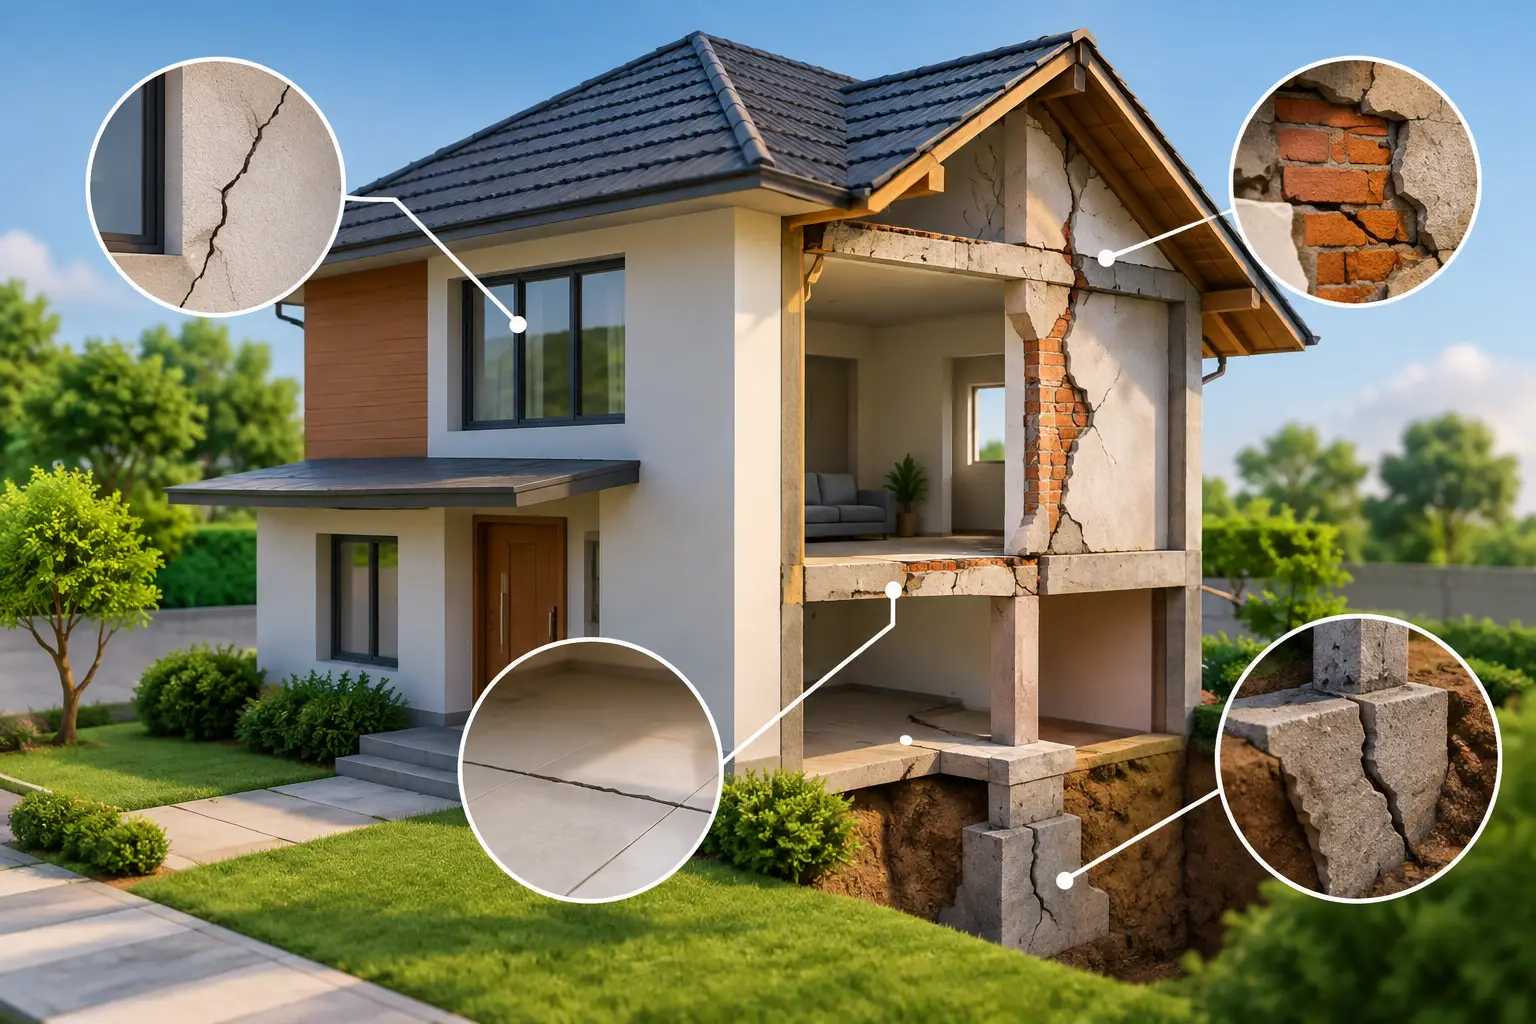
Em muitos leilões, não há visita interna antes da compra. Isso significa que fotos antigas, imagens externas e estimativas genéricas não bastam para definir o orçamento. Telhado, sistema de ar-condicionado, elétrica, hidráulica, mofo, infiltração e danos causados por antigos ocupantes podem alterar o custo da operação de forma relevante.
O investidor disciplinado trabalha com cenários. Se a condição interna é desconhecida, a projeção deve incluir uma reserva de contingência compatível com essa incerteza. Em ativos mais antigos ou visivelmente deteriorados, o desconto exigido precisa ser maior. O objetivo não é acertar cada detalhe antes da compra, mas precificar o risco de forma conservadora.
Após a posse, uma vistoria técnica bem conduzida permite priorizar o que realmente impacta valor e velocidade de venda. Nem toda reforma aumenta o preço final na mesma proporção. Em muitos casos, corrigir itens críticos, atualizar acabamento e apresentar o imóvel com padrão adequado ao bairro é mais eficiente do que fazer uma obra excessivamente sofisticada.
5. Esquecer os custos de carregamento
Um imóvel parado continua gerando despesas. Impostos, seguro, condomínio ou HOA, manutenção, utilities, jardinagem, segurança, financiamento quando aplicável e custos administrativos reduzem o lucro mês a mês. Esse impacto cresce quando há atraso em obra, regularização documental ou venda.
A margem de uma operação deve suportar um prazo realista, não um cenário perfeito. Se o plano prevê revenda em quatro meses, vale testar o resultado em seis, oito e dez meses. Se a operação só é lucrativa quando tudo acontece sem atraso, ela pode ser frágil demais para receber capital.
Esse cuidado é especialmente importante para quem investe do Brasil. A distância torna a execução local decisiva. Sem uma equipe que acompanhe obra, documentação, fornecedores e comercialização, pequenos atrasos podem se acumular até se tornarem perdas relevantes.
6. Ignorar a situação de ocupação do imóvel
Arrematar um imóvel ocupado exige uma análise diferente de comprar uma propriedade vazia. A posse pode demandar negociação, procedimentos legais, prazo adicional e custos que precisam entrar no cálculo desde o início. Tratar a ocupação como um detalhe é um erro comum e caro.
Além da questão financeira, há um aspecto operacional. O investidor precisa entender quais providências são permitidas, qual é o cronograma provável e como preservar o ativo enquanto a situação é resolvida. Não se trata de improvisar depois da arrematação, mas de decidir antes se a possível margem compensa a complexidade.
Há casos em que um imóvel ocupado ainda representa uma excelente oportunidade, desde que o preço de entrada reflita o prazo e o risco. Em outros, um ativo desocupado com menor desconto é a escolha mais inteligente porque permite reforma e revenda com maior previsibilidade.
7. Entrar sozinho em um processo que exige execução local
O investidor brasileiro pode analisar mercado, acompanhar oportunidades e tomar decisões estratégicas. Mas o sucesso da operação depende de tarefas que acontecem localmente: pesquisa documental, participação no leilão, inspeção posterior, coordenação de reforma, contratação de fornecedores, regularização e venda.
Tentar centralizar tudo à distância, sem rede local e sem método, costuma ampliar riscos de comunicação, custos fora do orçamento e falhas de prazo. O valor de uma gestão especializada está justamente em transformar informações dispersas em uma decisão objetiva e conduzir cada etapa até a saída do ativo.
A Expert Funds atua nesse modelo de ponta a ponta, com curadoria de oportunidades e execução operacional na Flórida. Para o investidor, isso significa ter uma estrutura que avalia riscos antes do lance e acompanha o imóvel até a monetização, sem transferir a burocracia do mercado americano para quem está no Brasil.
Como reduzir riscos antes de arrematar
Uma boa operação começa por uma tese clara: comprar para revender, reformar e vender, manter para renda ou aproveitar uma oportunidade específica de regularização. Cada estratégia aceita um nível diferente de risco e exige um prazo diferente de capital. Misturar objetivos é uma forma frequente de errar na precificação.
Antes de participar de um leilão, a análise deve responder a quatro pontos: qual é o valor realista de saída, qual é o custo total de aquisição e execução, quais riscos jurídicos ou físicos podem alterar esse custo e qual é o prazo provável até a venda. Quando uma dessas respostas depende de suposição otimista, o lance precisa ser menor ou a oportunidade deve ser descartada.
Também vale estabelecer uma regra de proteção de capital. Não comprometa todo o orçamento em uma única arrematação e mantenha reserva para custos pós-compra. Ter liquidez disponível evita decisões ruins, como interromper uma obra necessária ou aceitar uma venda apressada para cobrir despesas inesperadas.
Perguntas frequentes sobre erros de arrematantes
Todo imóvel de leilão precisa de reforma?
Não. Alguns ativos demandam apenas limpeza, pintura e ajustes pontuais; outros exigem intervenções extensas. O erro é assumir qualquer um dos cenários sem orçamento e sem margem de contingência. A condição do imóvel precisa ser compatível com o preço de entrada e com o plano de saída.
É possível ter dívidas após a arrematação?
Dependendo da modalidade do leilão e dos gravames existentes, sim. Por isso, a pesquisa de title e a avaliação jurídica da operação são etapas essenciais. O comprador não deve presumir que toda dívida desaparece automaticamente com a aquisição.
Qual é o principal indicador de uma boa oportunidade?
A boa oportunidade é aquela em que o lucro projetado continua atraente mesmo depois de considerar custos, prazo e riscos realistas. Um preço baixo chama atenção, mas uma margem protegida é o que transforma a arrematação em investimento.
O melhor lance nem sempre é o mais alto ou o mais agressivo. É o lance que preserva margem, respeita o plano e permite que o capital trabalhe com segurança em dólar. Em leilões, saber desistir de uma operação mal precificada também é uma decisão de performance.