A pergunta “imóvel de leilão tem garantia?” precisa ser respondida com objetividade: na maioria dos leilões nos Estados Unidos, o imóvel é vendido no estado em que se encontra, sem garantia do tribunal, do condado, do banco ou da plataforma sobre a condição física do ativo. Isso não torna a operação ruim. Torna a análise anterior à compra indispensável.
Para o investidor brasileiro, a oportunidade está justamente na assimetria entre o preço de aquisição e o valor de revenda após regularização, reforma ou reposicionamento do imóvel. Mas retorno acelerado não vem de dar o maior lance. Vem de comprar com margem, entender o tipo de leilão, mapear pendências e executar cada etapa com controle.
Imóvel de leilão tem garantia? Depende do que está sendo garantido
Quando alguém pergunta se um imóvel de leilão tem garantia, pode estar falando de três coisas diferentes: garantia sobre a estrutura e os equipamentos, garantia de que o título está livre de problemas ou garantia de lucro na operação. São temas distintos, e confundir um com o outro é uma das formas mais rápidas de assumir riscos desnecessários.
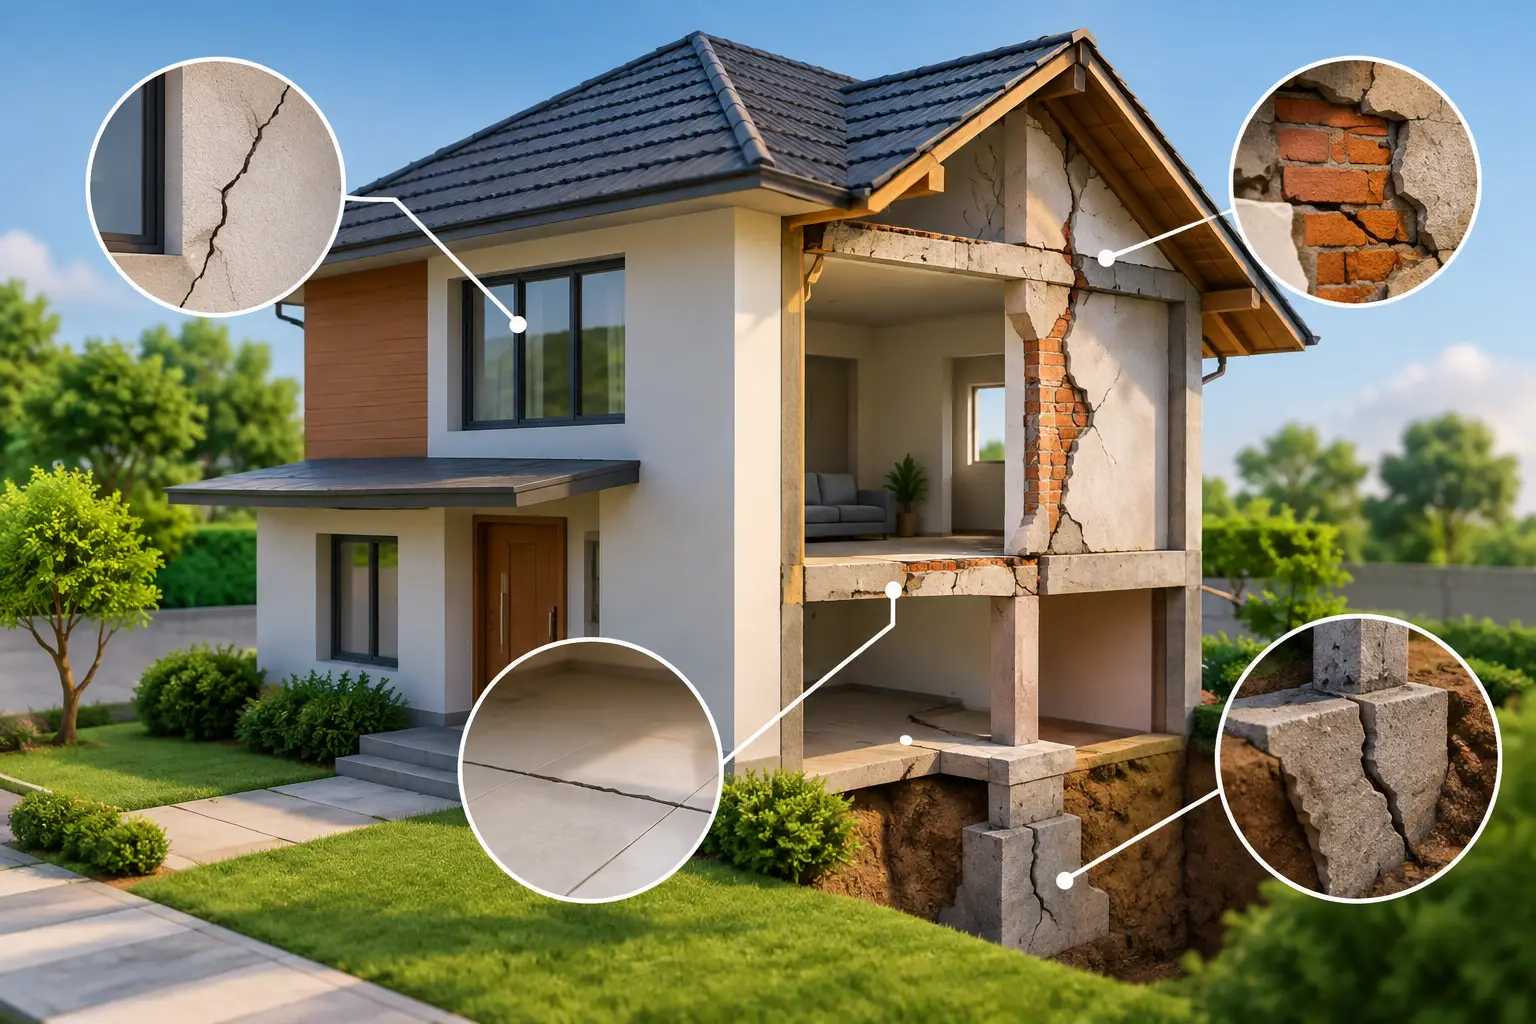
Em leilões judiciais, foreclosures e tax deeds, a regra prática é considerar que não há garantia de condição física. O comprador normalmente aceita o imóvel “as is”, ou seja, como está. Se houver infiltração, sistema elétrico comprometido, danos causados por ocupantes ou necessidade de reforma relevante, o custo tende a ser do novo proprietário.
Também não existe garantia automática de rentabilidade. Um desconto aparente só se transforma em lucro quando o preço de compra, os custos legais, a reforma, os impostos, a comissão de venda, o prazo de carregamento e o valor de saída são calculados antes do lance. O ativo pode ser barato e ainda assim não ser uma boa operação.
Já a segurança documental depende da modalidade da venda, do histórico do imóvel e da possibilidade de contratar seguro de título após a aquisição. É nesse ponto que uma curadoria técnica faz diferença real para proteger o capital investido.
O que muda conforme o tipo de leilão
Nos Estados Unidos, “leilão de imóvel” não representa uma única modalidade. Cada processo transfere direitos e riscos de forma diferente, especialmente na Flórida, onde o investidor precisa observar regras estaduais, registros do condado e particularidades de cada ativo.
Foreclosure sale
No foreclosure, o imóvel vai a leilão como resultado de uma execução hipotecária. Em muitos casos, a venda decorre da inadimplência do financiamento. O objetivo é adquirir um ativo abaixo do valor de mercado, mas é necessário verificar quais gravames podem permanecer, se existem associações de moradores com valores em aberto e qual será o caminho para a transferência definitiva do título.
O certificado emitido após o leilão é uma etapa importante, mas não substitui automaticamente uma análise completa da cadeia de propriedade. Há situações em que o comprador precisa aguardar prazos legais, avaliar direitos de terceiros ou tomar medidas adicionais para deixar o título comercializável na revenda.
Tax deed sale
No tax deed, a origem do processo é a inadimplência de impostos imobiliários. Esse tipo de oportunidade pode oferecer descontos expressivos, mas exige atenção ainda maior à situação do título. Dependendo do histórico, podem existir ônus, interesses de terceiros ou necessidade de um processo de quiet title para limpar a titularidade antes de vender o imóvel ao comprador final.
Comprar um tax deed sem compreender a condição documental é assumir que o desconto resolve tudo. Não resolve. O desconto precisa compensar o prazo, os custos jurídicos, a reforma e o risco de uma saída mais lenta.
Leilões de bancos e plataformas privadas
Quando o imóvel é oferecido por banco, administrador de ativos ou plataforma privada, pode haver mais informações disponíveis e, em alguns casos, possibilidade de inspeção. Ainda assim, o contrato de compra geralmente limita fortemente a responsabilidade do vendedor. A leitura das condições de venda é tão relevante quanto a avaliação do preço.
A palavra “garantia” pode aparecer em materiais comerciais, mas o investidor precisa identificar exatamente o que ela cobre. Uma garantia limitada sobre um equipamento, por exemplo, não representa proteção sobre o telhado, a estrutura, a ocupação ou a qualidade do título.
Proteções reais antes de dar o lance
A segurança em uma operação de leilão não nasce de uma promessa genérica. Ela é construída por meio de verificações objetivas antes da compra. O ponto central é descobrir o que pode afetar o custo, a posse e a revenda do imóvel antes de comprometer o capital.
Uma análise bem conduzida considera o valor de mercado de imóveis comparáveis, o potencial de revenda, a estimativa de reforma e o prazo provável da operação. Também avalia impostos em aberto, taxas de HOA ou condomínio, registros públicos, pendências judiciais, situação de ocupação e possíveis gravames que não serão eliminados pelo leilão.
A inspeção física merece tratamento realista. Em alguns leilões, não é possível entrar no imóvel antes da compra. Nesses casos, a avaliação deve ser mais conservadora, usando fotos disponíveis, imagens externas, histórico do imóvel, dados públicos e uma reserva financeira adequada para surpresas de obra. Se a margem só funciona em um cenário perfeito, a operação não é segura.
Depois da aquisição, a elegibilidade para seguro de título precisa ser verificada. O title insurance não é uma garantia de que a casa está em bom estado nem de que a reforma sairá dentro do orçamento. Ele pode proteger o comprador contra determinados problemas de titularidade cobertos pela apólice. Por isso, é uma camada relevante de proteção, mas não elimina a necessidade de due diligence anterior.
A diferença entre risco calculado e aposta
Um imóvel de leilão pode ter pintura deteriorada, cozinha antiga e necessidade de reparos, mas ainda ser excelente se o preço de entrada comportar a obra e preservar uma margem saudável na saída. Por outro lado, uma propriedade aparentemente pronta pode esconder débitos, ocupação irregular ou limitações documentais que consomem o lucro projetado.
A pergunta certa não é apenas se há garantia. A pergunta é: quais riscos permanecem depois da compra, quanto eles podem custar e qual desconto é necessário para compensá-los?
Essa lógica é ainda mais importante para quem investe do Brasil. Distância, idioma e desconhecimento das regras locais podem transformar uma pendência simples em atraso, custo adicional e perda de poder de negociação. Ter uma equipe que identifica oportunidades, analisa documentos, coordena visitas, estima reformas, conduz a compra e prepara a revenda reduz erros que costumam acontecer quando o investidor tenta operar sozinho.
A Expert Funds trabalha justamente nessa frente operacional: a análise não se limita a encontrar imóveis com preço abaixo da tabela. O foco é selecionar operações em que o desconto, o risco documental, a condição física e a estratégia de saída façam sentido financeiro em conjunto.
Como avaliar se a proteção é suficiente para o seu perfil
O investidor mais conservador pode priorizar imóveis com maior previsibilidade documental, possibilidade de seguro de título e menor necessidade de reforma, mesmo que o desconto inicial seja menor. Já quem busca margens mais agressivas pode aceitar ativos com obra mais intensa ou processos de regularização, desde que tenha capital, prazo e estrutura para isso.
Nenhuma dessas estratégias é automaticamente superior. O melhor perfil de operação depende do objetivo: gerar lucro em uma revenda mais rápida, construir patrimônio em dólar, diversificar parte da carteira ou buscar oportunidades de maior retorno com risco controlado.
Antes de participar de um leilão, vale exigir clareza sobre o valor máximo de lance, os custos estimados de fechamento, impostos, seguro, despesas legais, orçamento de obra, prazo de venda e preço de saída projetado. Também é essencial entender o que acontece se o imóvel estiver ocupado, se surgir uma pendência de título ou se a reforma custar mais do que o previsto.
Garantia em leilão é processo, não promessa
Imóvel de leilão não deve ser comprado porque alguém disse que é “garantido”. Deve ser comprado quando os dados mostram uma relação favorável entre preço, risco e potencial de saída. Em alguns casos, o melhor negócio será desistir antes do lance. Preservar capital também é resultado.
O investidor que entra no mercado americano com análise técnica, reserva para contingências e execução local transforma a ausência de garantia física em uma variável precificada, não em uma surpresa. É assim que oportunidades de leilão deixam de ser uma aposta distante e passam a ser uma estratégia patrimonial com critério.