Um brasileiro não precisa morar, ter green card ou cidadania para investir em imóveis nos Estados Unidos. Essa é a resposta curta para quem pergunta quem pode comprar foreclosure americano. A resposta completa, porém, exige atenção: ter permissão para comprar não significa estar preparado para disputar um leilão, assumir um imóvel com problemas ocultos ou transformar uma oportunidade em lucro.
Foreclosure é o processo pelo qual um imóvel pode ser retomado após o inadimplemento do financiamento. Na prática, esses ativos podem chegar a leilões judiciais, vendas bancárias ou negociações posteriores, muitas vezes com preços abaixo do valor de mercado. O desconto chama atenção, mas a rentabilidade depende de compra bem calculada, análise documental e execução eficiente na saída.
Quem pode comprar foreclosure americano
Pessoas físicas brasileiras, residentes ou não nos Estados Unidos, podem adquirir imóveis de foreclosure. Empresários, investidores iniciantes e famílias que desejam diversificar patrimônio em dólar encontram no mercado americano uma possibilidade concreta de compra. Também é possível investir por meio de uma empresa americana, como uma LLC, estrutura bastante usada para organizar a operação e a titularidade do imóvel.
A elegibilidade, no entanto, não elimina as exigências práticas de cada condado, modalidade de venda e instituição financeira. Em boa parte dos leilões, o comprador precisa se cadastrar previamente, apresentar identificação válida e comprovar capacidade financeira. Quando a aquisição ocorre à vista, o recurso deve estar disponível no prazo definido pelo edital, que pode ser curto.
Não há uma regra federal que proíba estrangeiros de comprarem imóveis residenciais nos Estados Unidos. Mas há diferenças importantes entre comprar um imóvel anunciado no mercado convencional e comprar um ativo em foreclosure. No segundo caso, o investidor aceita um ambiente mais técnico, competitivo e com menor margem para erros.
Estrangeiros sem visto americano podem participar?
Sim. O visto não é requisito para ser proprietário de um imóvel nos Estados Unidos. Comprar uma casa na Flórida, inclusive em um leilão de foreclosure, não concede direito de residência, green card ou autorização de trabalho. Da mesma forma, não ter visto não impede a aquisição.
O ponto é operacional. Um investidor que está no Brasil pode participar desde que cumpra as regras da operação e tenha uma estrutura local capaz de analisar o ativo, enviar documentos, lidar com o pagamento, registrar a propriedade e coordenar os próximos passos. Tentar resolver tudo à distância, sem apoio especializado, costuma ampliar riscos que poderiam ser identificados antes do lance.
Pessoa física ou empresa: qual estrutura usar?
A compra pode ser feita em nome de pessoa física ou de uma empresa. Para uma aquisição pontual, a pessoa física pode ser suficiente, dependendo dos objetivos patrimoniais e tributários do investidor. Já uma LLC pode fazer sentido para quem pretende realizar mais operações, separar o imóvel do patrimônio pessoal ou organizar uma estratégia de revenda.
A melhor escolha depende do volume investido, da frequência das compras, da origem dos recursos e do plano para o ativo. Não existe uma estrutura universalmente superior. Criar uma empresa sem entender custos de manutenção, obrigações fiscais e regras de sucessão pode gerar complexidade desnecessária. Por isso, a estrutura deve acompanhar a estratégia, não ser escolhida apenas porque é comum entre investidores.
O que é necessário para comprar em leilão
A documentação e as regras variam, mas o investidor precisa se preparar antes de identificar a oportunidade. Em leilões de foreclosure, não é raro haver exigência de depósito imediato ou pagamento integral em poucos dias. Financiamento tradicional geralmente não acompanha o ritmo desse tipo de compra.
A capacidade de pagamento à vista é, portanto, um diferencial decisivo. O valor disponível precisa cobrir mais do que o lance vencedor: podem existir taxas do leilão, custos de registro, seguros, impostos, eventuais débitos, desocupação, reformas e despesas de revenda. Um imóvel barato na entrada pode comprometer a margem se esses números não forem projetados com precisão.
Em uma operação típica, o comprador precisará de identificação, cadastro fiscal aplicável, comprovantes de recursos e dados para formalização do título. Estrangeiros podem obter um ITIN, número de identificação tributária utilizado em determinadas obrigações fiscais, quando necessário. A documentação correta evita atrasos, mas não substitui a análise jurídica do imóvel.
Onde está o risco real do foreclosure
O maior risco não é ser brasileiro. É comprar sem saber exatamente o que está sendo adquirido. Um imóvel pode parecer uma excelente oportunidade pelo valor do lance inicial e, ainda assim, carregar custos que reduzem ou eliminam o lucro esperado.
A análise começa pela situação do título. É preciso verificar possíveis gravames, impostos em atraso, taxas condominiais, pendências municipais, processos associados e a prioridade de cada obrigação. Em alguns casos, a venda judicial elimina determinados ônus; em outros, o comprador pode assumir responsabilidades. Essa diferença muda completamente a decisão de compra.
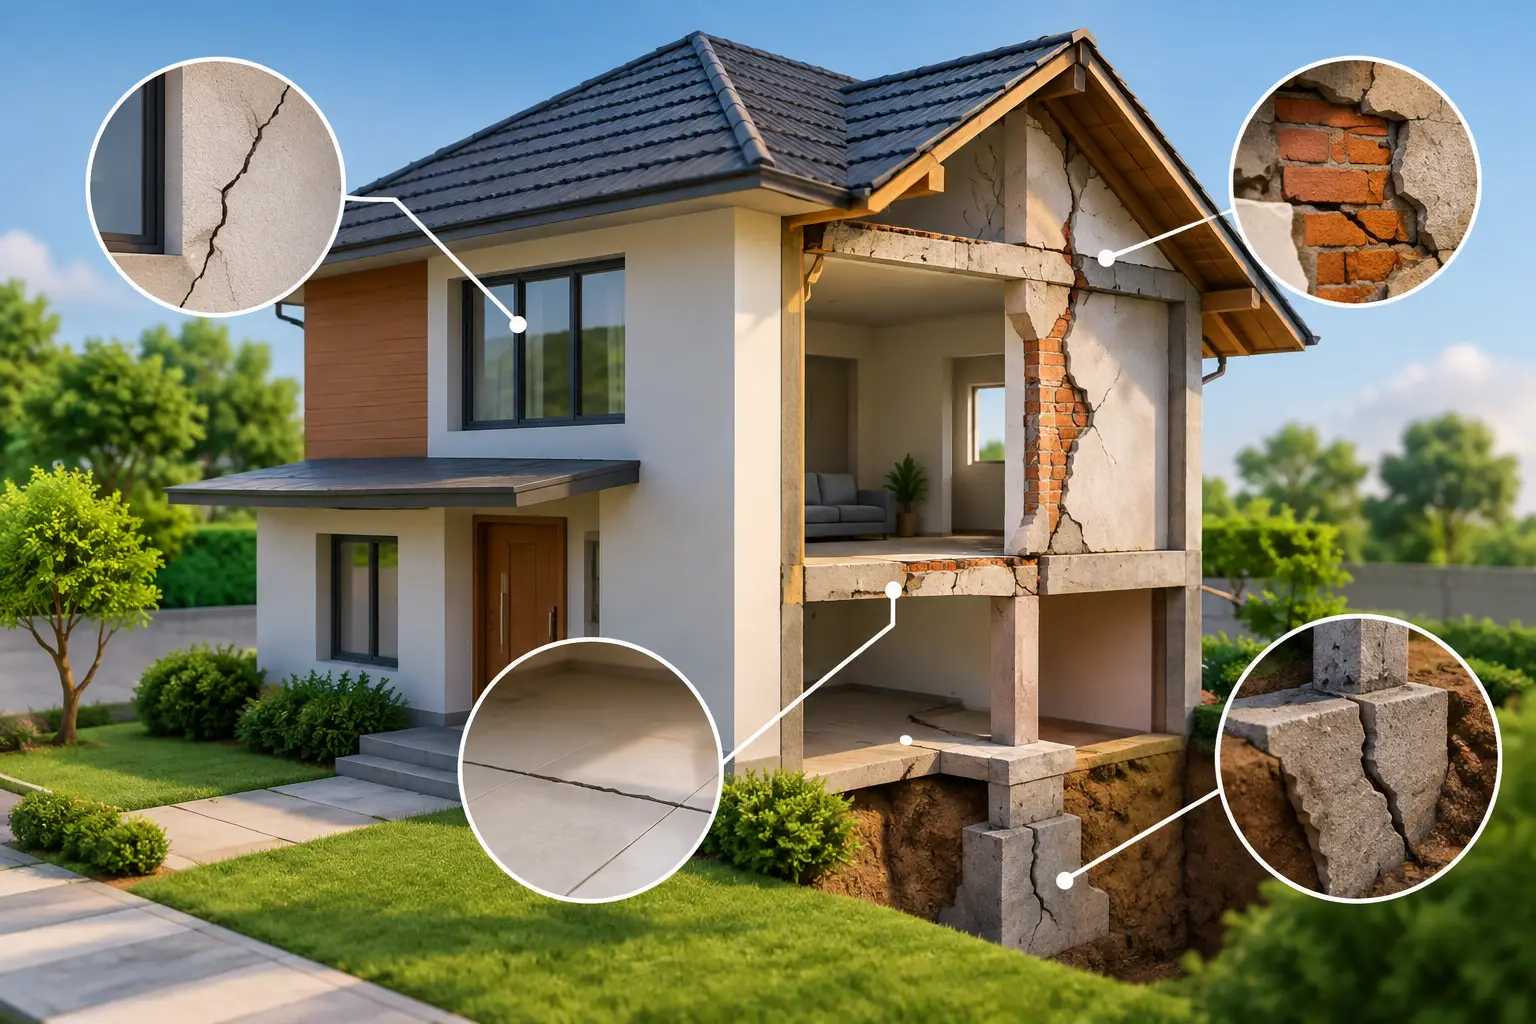
Também é essencial avaliar a condição física. Muitos imóveis de foreclosure não permitem visita interna antes do leilão. O investidor pode precisar decidir com base em fotos externas, registros públicos, histórico do imóvel e avaliação da vizinhança. Se houver ocupantes, entram na conta o prazo, os custos e o procedimento legal para desocupação.
Por fim, existe o risco de saída. Comprar abaixo do mercado é apenas metade da operação. É necessário estimar com realismo quanto tempo será preciso para reformar, anunciar e revender o ativo. Uma região com baixa liquidez, reforma mais cara que o previsto ou preço final superestimado pode prender capital por meses e reduzir o retorno anualizado.
Leilão judicial, imóvel de banco e venda convencional
Nem todo foreclosure é comprado da mesma forma. O leilão judicial costuma oferecer maior potencial de desconto, mas exige rapidez, leitura de edital e tolerância a riscos mais elevados. Em muitos casos, o investidor compra sem inspeção completa e com prazo curto para quitação.
Quando o imóvel não é arrematado, ele pode voltar para o banco e ser vendido como REO, sigla para imóveis retomados pela instituição financeira. Nessa modalidade, geralmente há mais informações disponíveis, possibilidade de inspeção e negociação, embora o desconto possa ser menor. É uma alternativa interessante para investidores que preferem mais previsibilidade.
Já os imóveis vendidos no mercado tradicional podem ter proprietários em dificuldade financeira sem terem chegado ao foreclosure. Eles não seguem necessariamente a dinâmica de leilão, mas podem abrir espaço para negociação. A escolha entre essas modalidades depende do perfil de risco, do caixa disponível e do objetivo de retorno.
Como um brasileiro reduz erros na compra
A decisão deve ser baseada em números, não em expectativa. Antes de definir um lance, é necessário projetar o custo total de aquisição, a reforma, as despesas de manutenção, a comissão de venda, os impostos e o preço de saída conservador. A margem só existe depois que todos esses elementos são descontados.
Uma operação profissional também exige validação local. Isso envolve pesquisa de título, avaliação de comparáveis vendidos na região, estimativa técnica de obra, verificação de regras condominiais e leitura das condições do leilão. Em mercados competitivos da Flórida, a velocidade é importante, mas pressa sem análise transforma desconto em passivo.
Para o investidor brasileiro, contar com uma equipe que execute o processo completo reduz a dependência de fornecedores desconectados. A Expert Funds atua justamente na curadoria de oportunidades, análise de riscos, compra, documentação, reforma quando necessária e estratégia de revenda. O foco não é simplesmente arrematar imóveis, mas buscar operações em que o desconto tenha potencial concreto de virar lucro.
Perguntas frequentes sobre quem pode comprar foreclosure americano
É preciso ter conta bancária nos Estados Unidos?
Não em todos os casos, mas ter uma estrutura financeira adequada facilita pagamentos, recebimentos e custos operacionais. A necessidade exata depende da forma de compra, do condado e da estrutura de titularidade. O essencial é ter os recursos disponíveis de forma comprovável dentro do prazo exigido.
Posso financiar um imóvel de foreclosure?
Em leilões judiciais, normalmente o prazo de pagamento é incompatível com financiamento bancário tradicional. Em imóveis de banco ou vendas posteriores, pode haver possibilidade de crédito, mas estrangeiros enfrentam critérios específicos, entrada maior e documentação adicional. Para operações de leilão com foco em agilidade, capital próprio costuma ser o caminho mais viável.
Comprar foreclosure garante lucro?
Não. O desconto de compra cria potencial, não garantia. O lucro depende da qualidade do ativo, do custo total, da execução da obra, do prazo de venda e da liquidez local. Investir com análise criteriosa é o que separa uma oportunidade real de um imóvel aparentemente barato.
O mercado americano permite que brasileiros comprem foreclosures e construam patrimônio em dólar, mas os melhores resultados aparecem quando cada lance já nasce com uma estratégia de saída, números conservadores e controle operacional até a revenda.