Comprar um imóvel abaixo do valor de mercado é uma das formas mais eficientes de construir lucro no real estate americano. Mas há uma pergunta que define se uma oportunidade é realmente rentável ou um problema caro: quais dívidas de imóvel permanecem após a compra? Em leilões e foreclosures nos Estados Unidos, o preço de arrematação é apenas uma parte da conta. O investidor precisa entender os gravames, a prioridade de cada cobrança e o custo necessário para entregar o ativo pronto para revenda.
Na Flórida, essa análise exige atenção técnica. Uma dívida registrada contra o imóvel não significa automaticamente que ela será assumida pelo novo proprietário. Ao mesmo tempo, acreditar que todo débito desaparece com o leilão pode destruir a margem da operação. O resultado depende do tipo de leilão, da origem da dívida, da ordem de prioridade e do processo judicial envolvido.
Dívidas de imóvel: o que realmente pode acompanhar o ativo
Nos Estados Unidos, as obrigações vinculadas a uma propriedade são frequentemente registradas como liens, ou gravames. Eles dão a determinado credor ou órgão público um direito sobre o imóvel. Ao adquirir um ativo em leilão, o investidor não compra apenas paredes e terreno: compra um título de propriedade que precisa ser analisado com profundidade.
Em uma foreclosure judicial de hipoteca, por exemplo, o processo pode eliminar gravames subordinados à hipoteca que está sendo executada. Porém, gravames com prioridade superior podem permanecer. É por isso que dois imóveis visualmente semelhantes, localizados na mesma região e vendidos por valores parecidos, podem ter riscos financeiros completamente diferentes.
Os débitos mais relevantes em uma análise incluem impostos imobiliários atrasados, taxas de associação de moradores, multas municipais, cobranças de serviços públicos, liens de obras e reparos, decisões judiciais e possíveis gravames fiscais. Cada categoria tem regras próprias e não existe uma resposta única para todos os casos.
Impostos imobiliários atrasados
Os property taxes costumam estar entre as cobranças mais sensíveis. Em muitos cenários, impostos imobiliários têm prioridade elevada e podem comprometer a aquisição caso não sejam devidamente quitados ou considerados no preço de entrada.
Além do principal, a conta pode incluir juros, multas e custos administrativos. Um imóvel adquirido com grande desconto, mas com anos de impostos em aberto, pode deixar de ser uma boa oportunidade rapidamente. A análise precisa identificar o valor atualizado, a fase da cobrança e se há risco de tax deed ou outro procedimento que afete o título.
Taxas de HOA e condomínio
Condomínios e associações de moradores, conhecidas como HOA, são muito comuns na Flórida. As taxas podem cobrir manutenção de áreas comuns, segurança, paisagismo e outras despesas da comunidade. Quando ficam em atraso, a associação pode registrar uma cobrança contra a propriedade.
O ponto crítico é que a responsabilidade do novo proprietário varia conforme o caso, os documentos da associação e o tipo de aquisição. Em certas situações, a associação pode ter direito a recuperar parte dos valores mesmo após uma foreclosure. Em outras, o débito é limitado ou tratado de forma diferente. Também há propriedades em que as taxas correntes continuam vencendo imediatamente após a compra, ainda que os débitos antigos tenham outro tratamento.
Antes de arrematar, é necessário solicitar informações formais da associação, verificar valores pendentes, taxas especiais aprovadas e restrições que possam impactar a revenda. Uma special assessment aprovada para telhado, fachada ou infraestrutura pode alterar de forma relevante o custo total da operação.
Multas municipais, code violations e obras não regularizadas
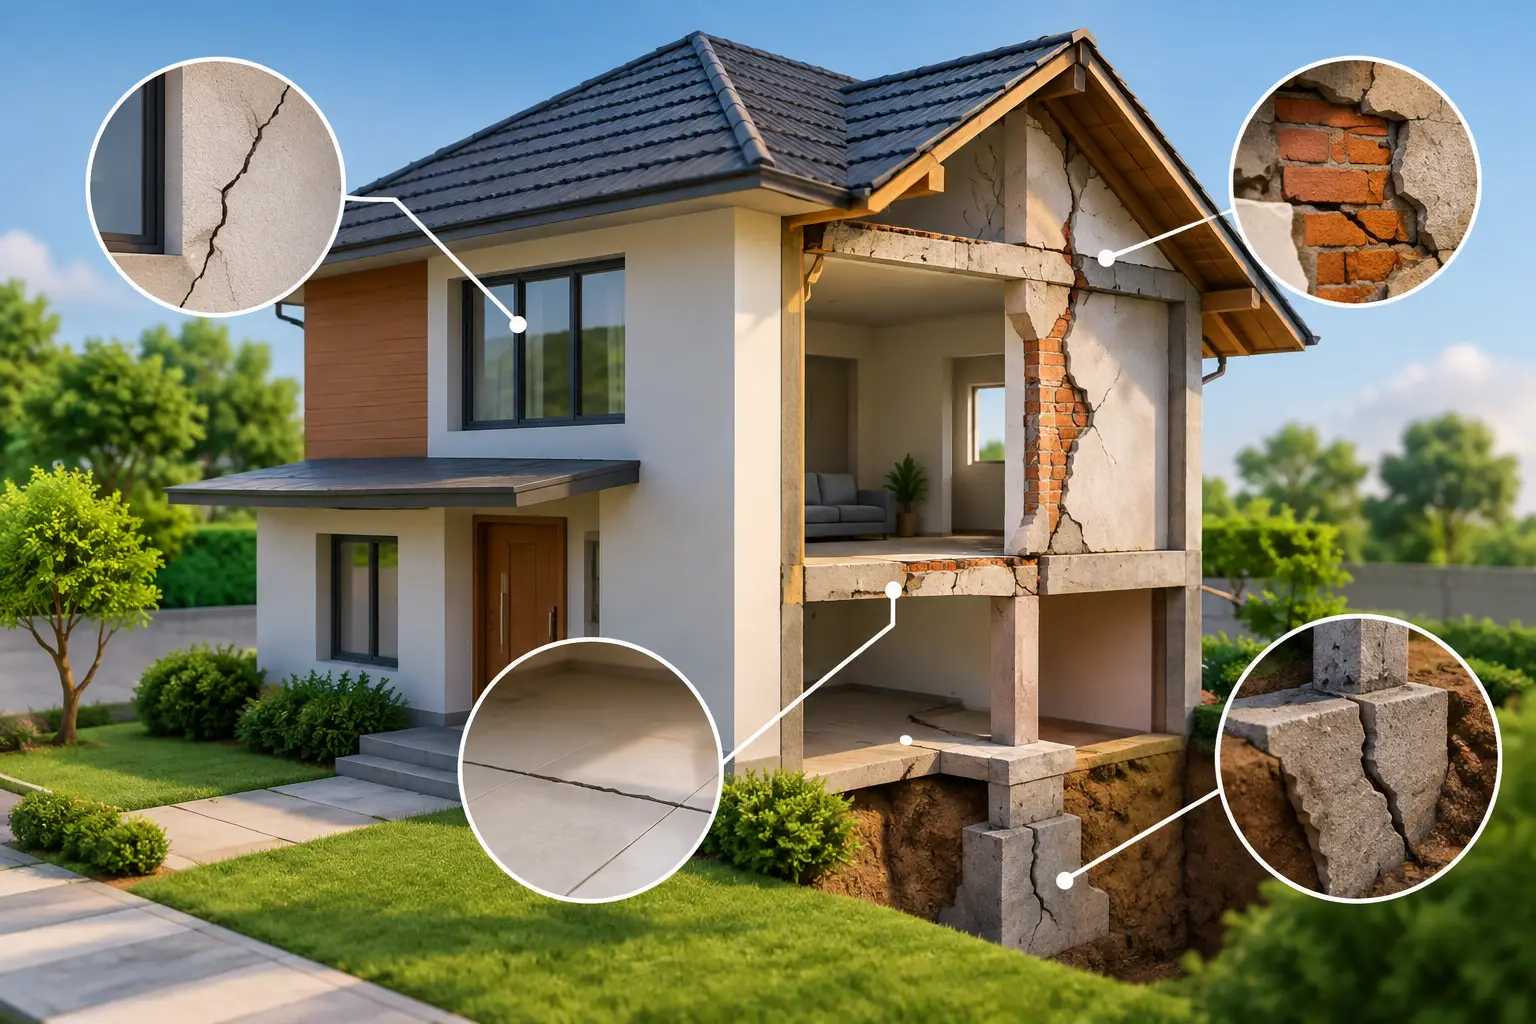
Uma casa abandonada pode acumular multas por grama alta, lixo, piscina sem manutenção, janelas danificadas, estrutura insegura ou obras realizadas sem licença. Essas ocorrências são conhecidas como code violations e merecem atenção porque podem gerar custos que não aparecem em uma visita superficial.
Em alguns municípios, as multas crescem diariamente até que a irregularidade seja corrigida. Além disso, o investidor pode precisar regularizar uma reforma anterior, contratar profissionais licenciados, obter permissões e adequar o imóvel ao código local antes de colocá-lo novamente no mercado.
Esse é um risco que afeta diretamente o prazo de saída. Uma operação de compra, reforma e revenda depende de velocidade. Se a documentação ou as exigências municipais atrasarem a obra por meses, o capital fica imobilizado e a rentabilidade projetada diminui.
Liens de prestadores de serviço e decisões judiciais
Um contractor, fornecedor ou prestador de serviço pode registrar um mechanic’s lien quando não recebe por uma obra realizada no imóvel. Também podem existir gravames derivados de decisões judiciais contra proprietários anteriores. A permanência dessas obrigações após o leilão depende da data de registro, da prioridade e do procedimento que levou à venda.
Não basta encontrar um gravame no histórico e concluir que ele será pago pelo comprador. Da mesma forma, não basta supor que será removido. É preciso avaliar a posição daquele credor em relação à dívida que está sendo executada e confirmar como o tribunal ou a autoridade responsável trata o título após a venda.
O tipo de leilão muda a análise das dívidas
A palavra “leilão” reúne processos diferentes. Uma foreclosure sale, uma venda de tax deed, uma venda de HOA e uma venda judicial decorrente de outra disputa podem produzir efeitos muito distintos sobre o título. Esse é um dos maiores erros de investidores que tentam operar sozinhos no mercado americano.
Em uma foreclosure hipotecária, a hipoteca executada pode eliminar gravames de posição inferior, mas não necessariamente os de prioridade superior. Já em uma aquisição relacionada a impostos, a lógica de notificação, resgate e extinção de gravames pode ser outra. Há ainda situações com dívida fiscal federal, falência ou litígios em andamento, que exigem análise adicional e podem trazer prazos específicos.
Por isso, o investidor não deve decidir com base apenas no valor mínimo do leilão, na estimativa de reforma ou no preço de imóveis comparáveis na região. O ativo precisa ser examinado como uma operação completa: aquisição, passivo, regularização, obra, custos de manutenção, prazo de venda e valor líquido de saída.
Como calcular o risco antes de fazer uma oferta
Uma boa análise começa pelo histórico do imóvel e pela pesquisa de título. O objetivo é identificar proprietários anteriores, hipotecas, impostos, gravames, processos judiciais e documentos registrados que possam limitar ou encarecer a aquisição. Em seguida, é preciso cruzar essas informações com dados do condado, da prefeitura, da associação de moradores e do processo de leilão.
A etapa seguinte é financeira. O preço máximo de compra deve considerar não apenas o valor de mercado após a reforma, mas também todos os custos para chegar até a venda. Entram na conta custos de fechamento, impostos, débitos que sobrevivam, reforma, seguro, manutenção, taxas de HOA, comissão de venda e uma reserva para imprevistos.
A margem precisa suportar cenários menos favoráveis. Se a operação só funciona caso nenhum débito apareça, a oportunidade é frágil. Se ainda há lucro depois de considerar riscos plausíveis, o investimento se torna mais consistente.
Também é essencial separar risco identificado de risco estimado. Um imposto atrasado tem valor verificável. Uma possível multa municipal exige investigação. Já uma reforma interna sem acesso ao imóvel pode demandar uma reserva maior. Misturar essas categorias leva a decisões emocionais e reduz a previsibilidade do retorno.
O que uma estrutura profissional verifica antes da arrematação
Em operações de leilão, velocidade não pode substituir diligência. Uma equipe especializada verifica documentos públicos, acompanha o processo, analisa a condição aparente do ativo e estima os custos de regularização antes de definir uma estratégia de lance. Quando há dúvida relevante sobre título ou gravames, a decisão pode ser reduzir a oferta ou simplesmente deixar a oportunidade passar.
Essa disciplina é o que protege o investidor de comprar um desconto ilusório. Nem todo imóvel barato representa lucro. Muitas vezes, o melhor negócio é aquele em que os riscos foram quantificados, a saída é viável e a margem foi preservada desde a entrada.
A Expert Funds atua justamente nessa camada de execução: identifica oportunidades, analisa riscos do ativo, conduz a compra e coordena as etapas necessárias para preparar a revenda. Para o investidor brasileiro, isso reduz a exposição a barreiras jurídicas, operacionais e idiomáticas que podem transformar uma boa tese em uma operação sem controle.
Dívidas de imóvel não impedem o lucro, mas exigem método
A presença de débitos não torna um imóvel automaticamente inviável. Em muitos casos, é justamente a complexidade das dívidas de imóvel que reduz a concorrência e cria espaço para comprar abaixo do valor de mercado. O diferencial está em saber quais cobranças serão eliminadas, quais poderão permanecer e qual é o custo real para resolver cada uma delas.
Investir em imóveis de leilão na Flórida pode gerar retornos expressivos, desde que a análise venha antes do lance. O patrimônio em dólar se constrói com oportunidades bem selecionadas, preço de entrada disciplinado e uma operação capaz de transformar risco mapeado em lucro realizado.